ประกันสุขภาพ

AIA Health Happy
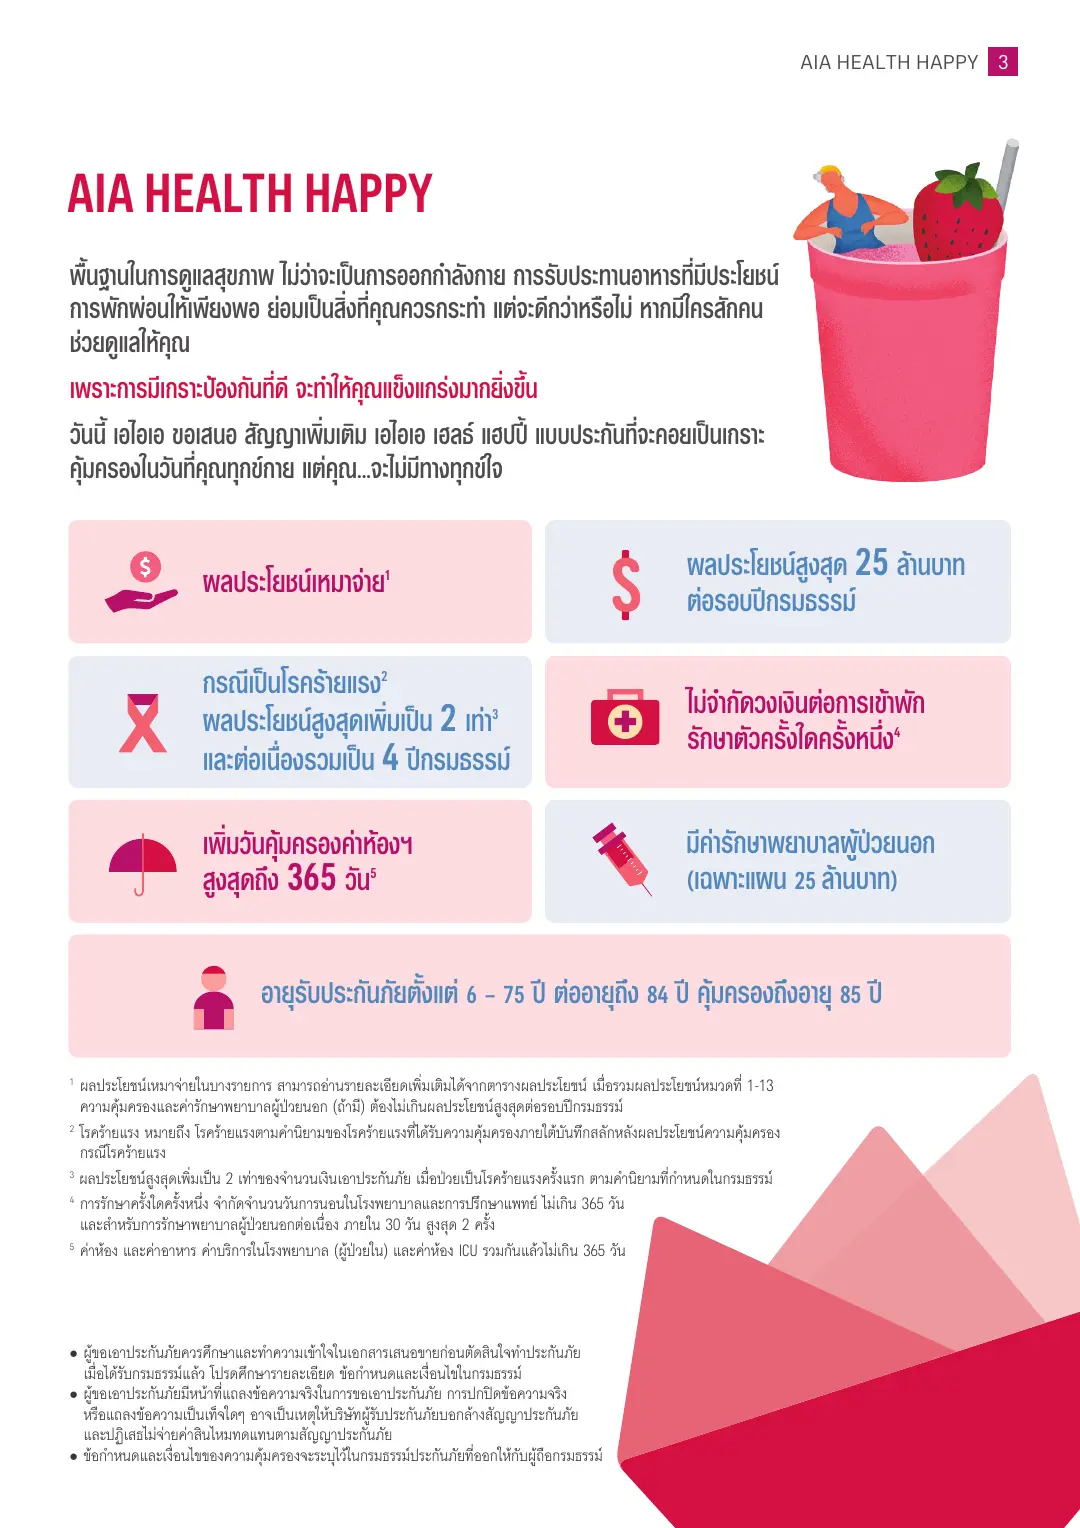
AIA Health Happy ประกันสุขภาพเหมาจ่าย วงเงินต่อรอบปีกรมธรรม์ เครือข่ายโรงพยาบาลกว้าง Cashless ลดความเสี่ยงสำรองจ่าย พร้อมตารางเบี้ยตามอายุ
AIA Health Happy ประกันสุขภาพเหมาจ่าย วงเงินต่อรอบปีกรมธรรม์ เครือข่ายโรงพยาบาลกว้าง Cashless ลดความเสี่ยงสำรองจ่าย พร้อมตารางเบี้ยตามอายุ
ประกาศ: AIA ปิดรับใบคำขอ AIA Health Happy วันที่ 30 พ.ย. 2569 กรมธรรม์เดิมยังต่ออายุได้ตามปกติ (รายละเอียด)
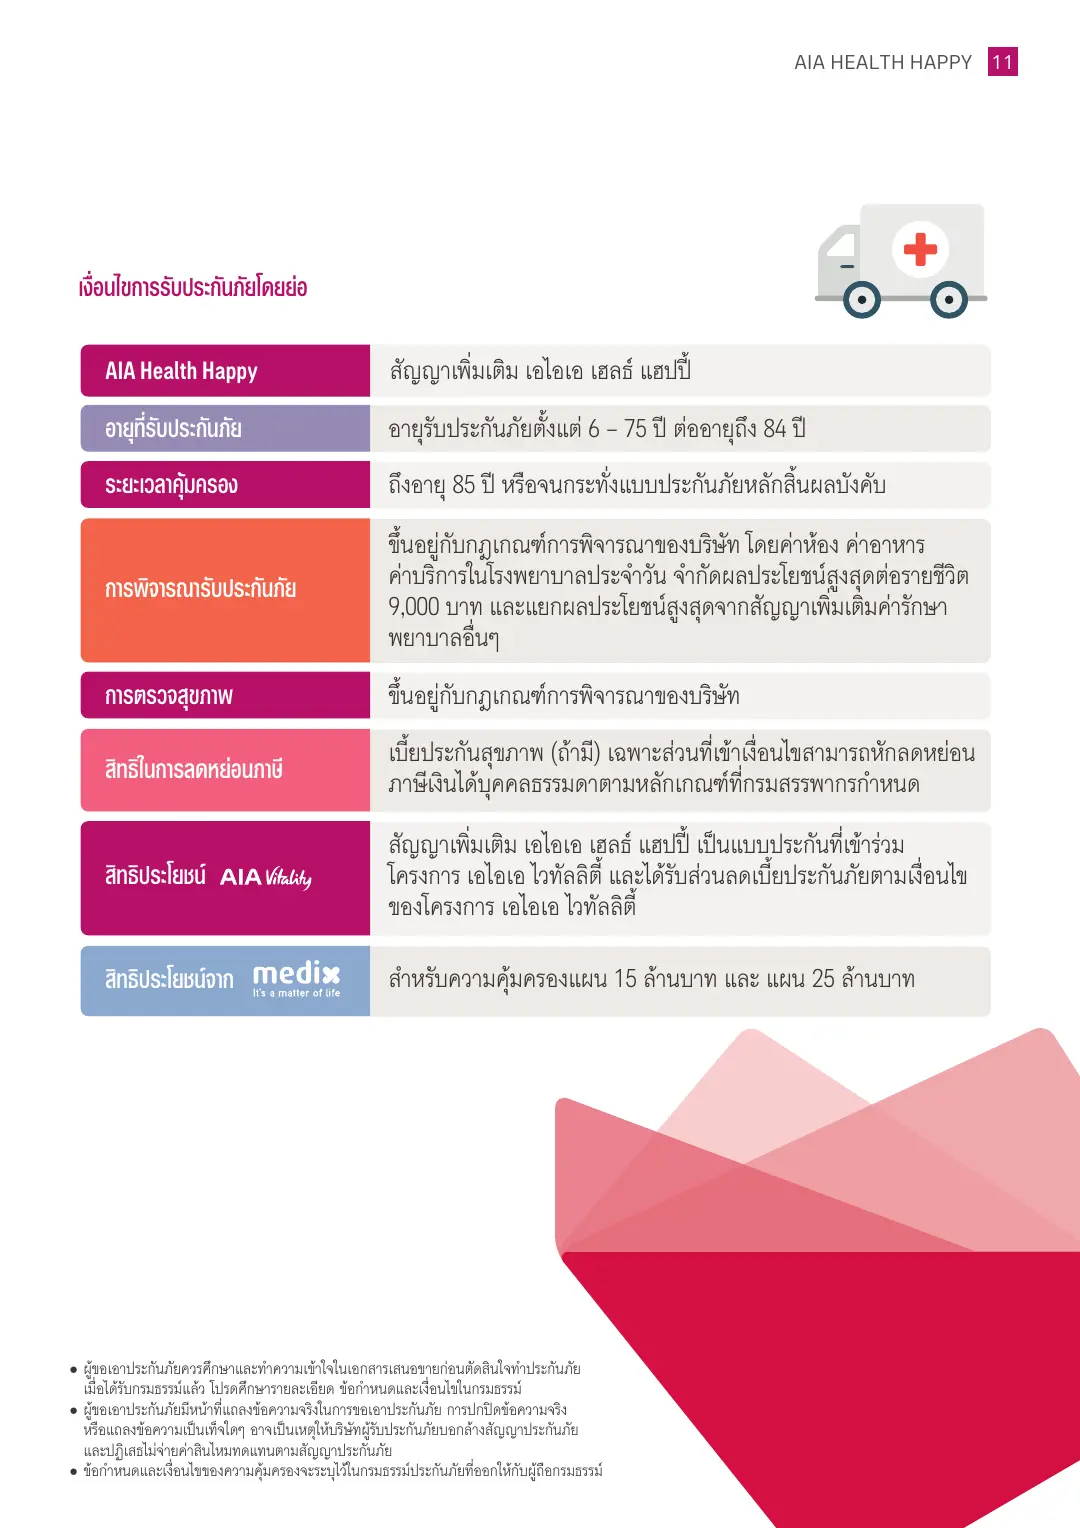
AIA Health Happy เป็นสัญญาเพิ่มเติม (rider) ที่ต้องแนบกับกรมธรรม์ประกันชีวิตหลัก ซื้อแยกเดี่ยวไม่ได้ ครอบคลุมทั้งการรักษาแบบผู้ป่วยใน (IPD) และผู้ป่วยนอก (OPD) ใช้บริการแบบ Cashless ที่ รพ.คู่สัญญา AIA (ลดความเสี่ยงต้องสำรองจ่ายล่วงหน้า แล้วแต่เคสและบริษัทพิจารณา Fax Claim) เป็นประกันสุขภาพพื้นฐานที่ครบถ้วน
(→ อ่านประกันสุขภาพ vs เงินเก็บ อะไรดีกว่ากัน เพื่อเข้าใจว่าทำไมควรมี)
เหมาะ:
ไม่เหมาะ:
| จุดเด่น | รายละเอียด |
|---|---|
| Cashless | เข้า รพ.คู่สัญญา AIA ลดความเสี่ยงต้องสำรองจ่ายล่วงหน้า (แล้วแต่เคสและ Fax Claim) |
| เครือข่าย รพ. | รพ.เอกชนและสถานพยาบาลของรัฐ → ดูรายชื่อ รพ. AIA Smart Network และความต่างจาก รพ.คู่สัญญา |
| ลดหย่อนภาษี | เบี้ยสุขภาพลดหย่อนได้สูงสุด 25,000 บาท/ปี (รวมกับเบี้ยชีวิตไม่เกิน 100,000) |
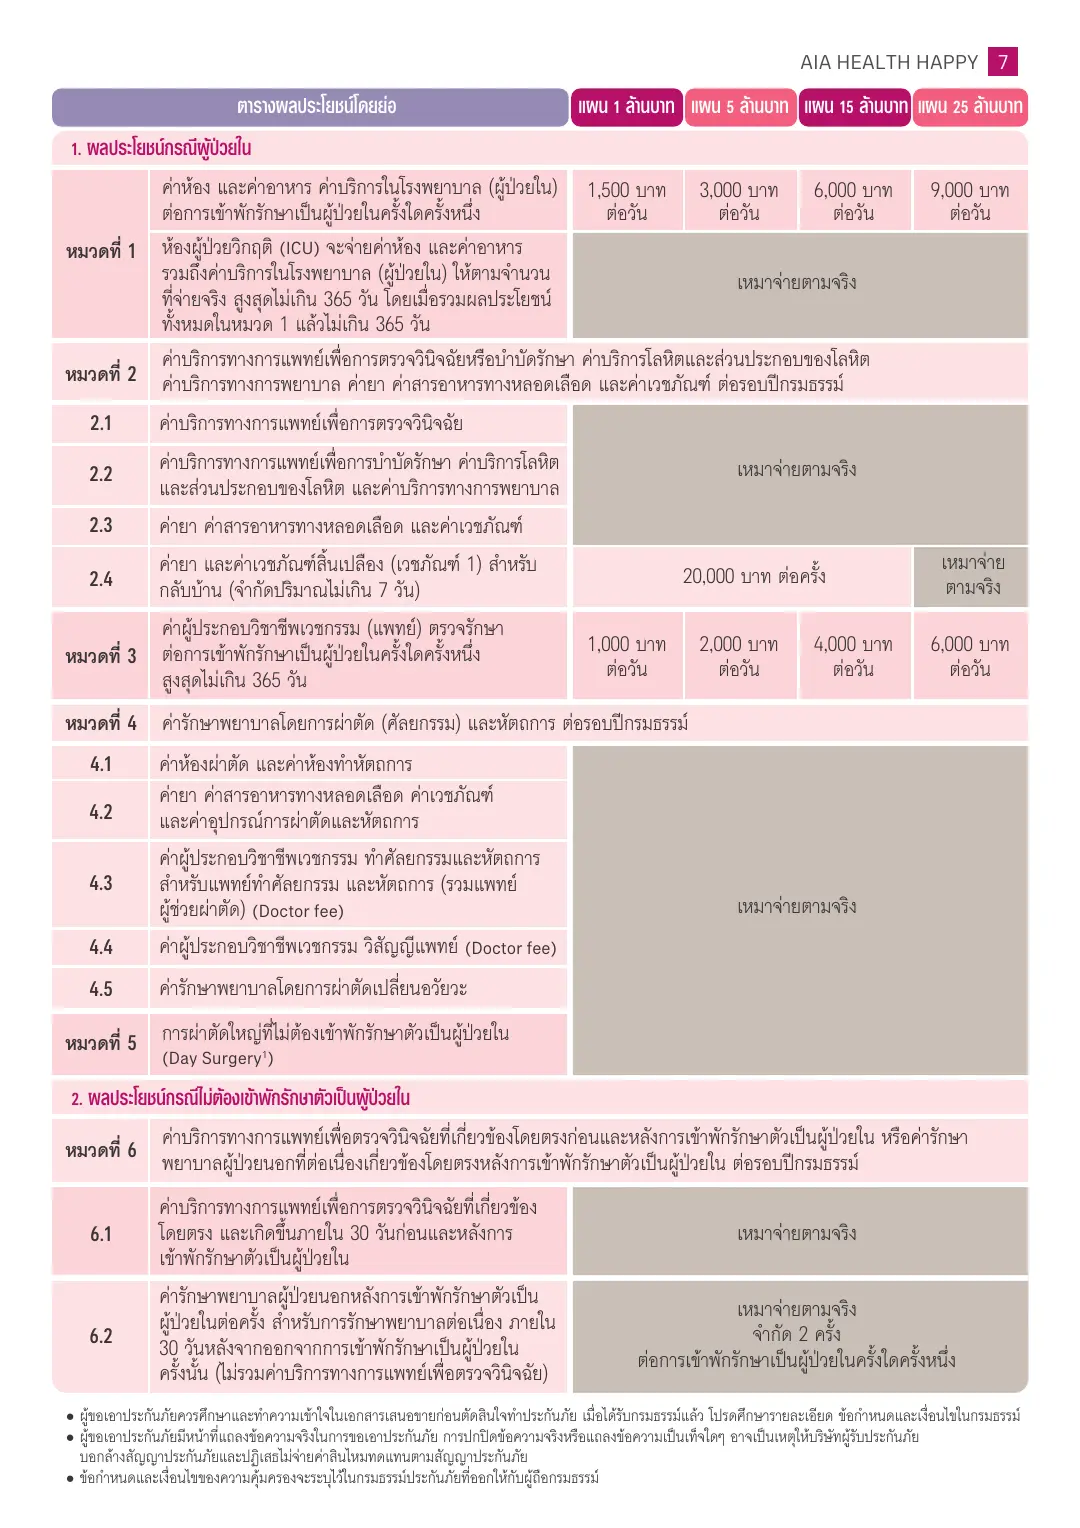
| ผลประโยชน์ | 1M | 5M | 15M | 25M |
|---|---|---|---|---|
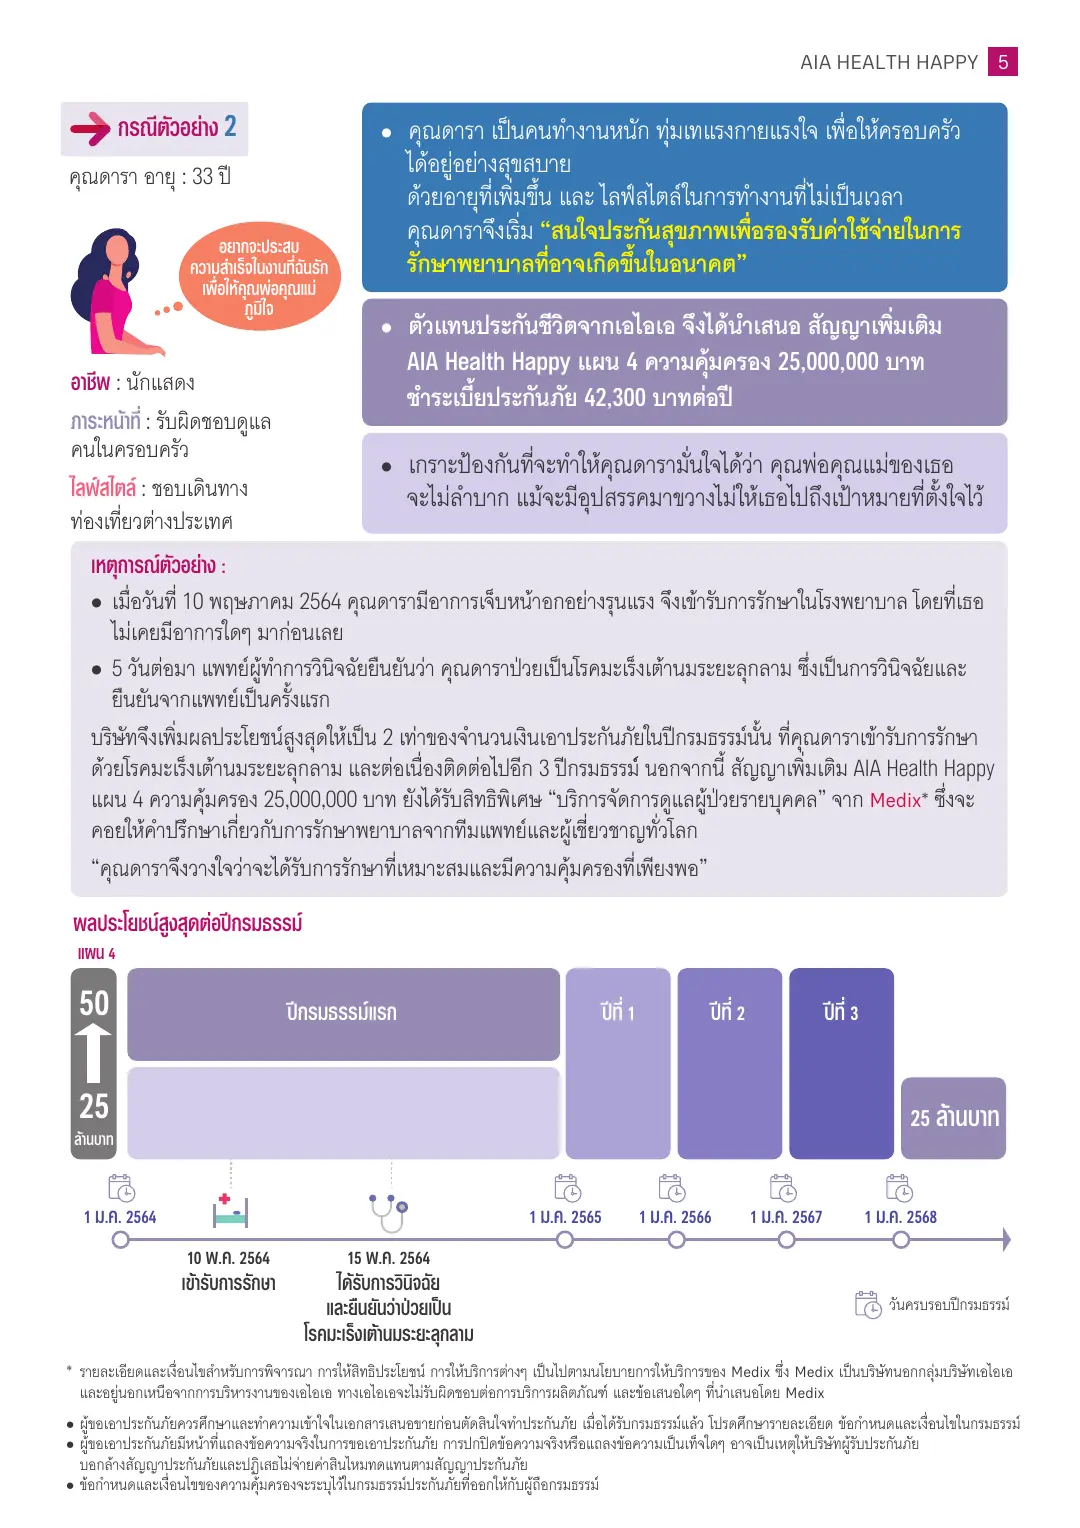
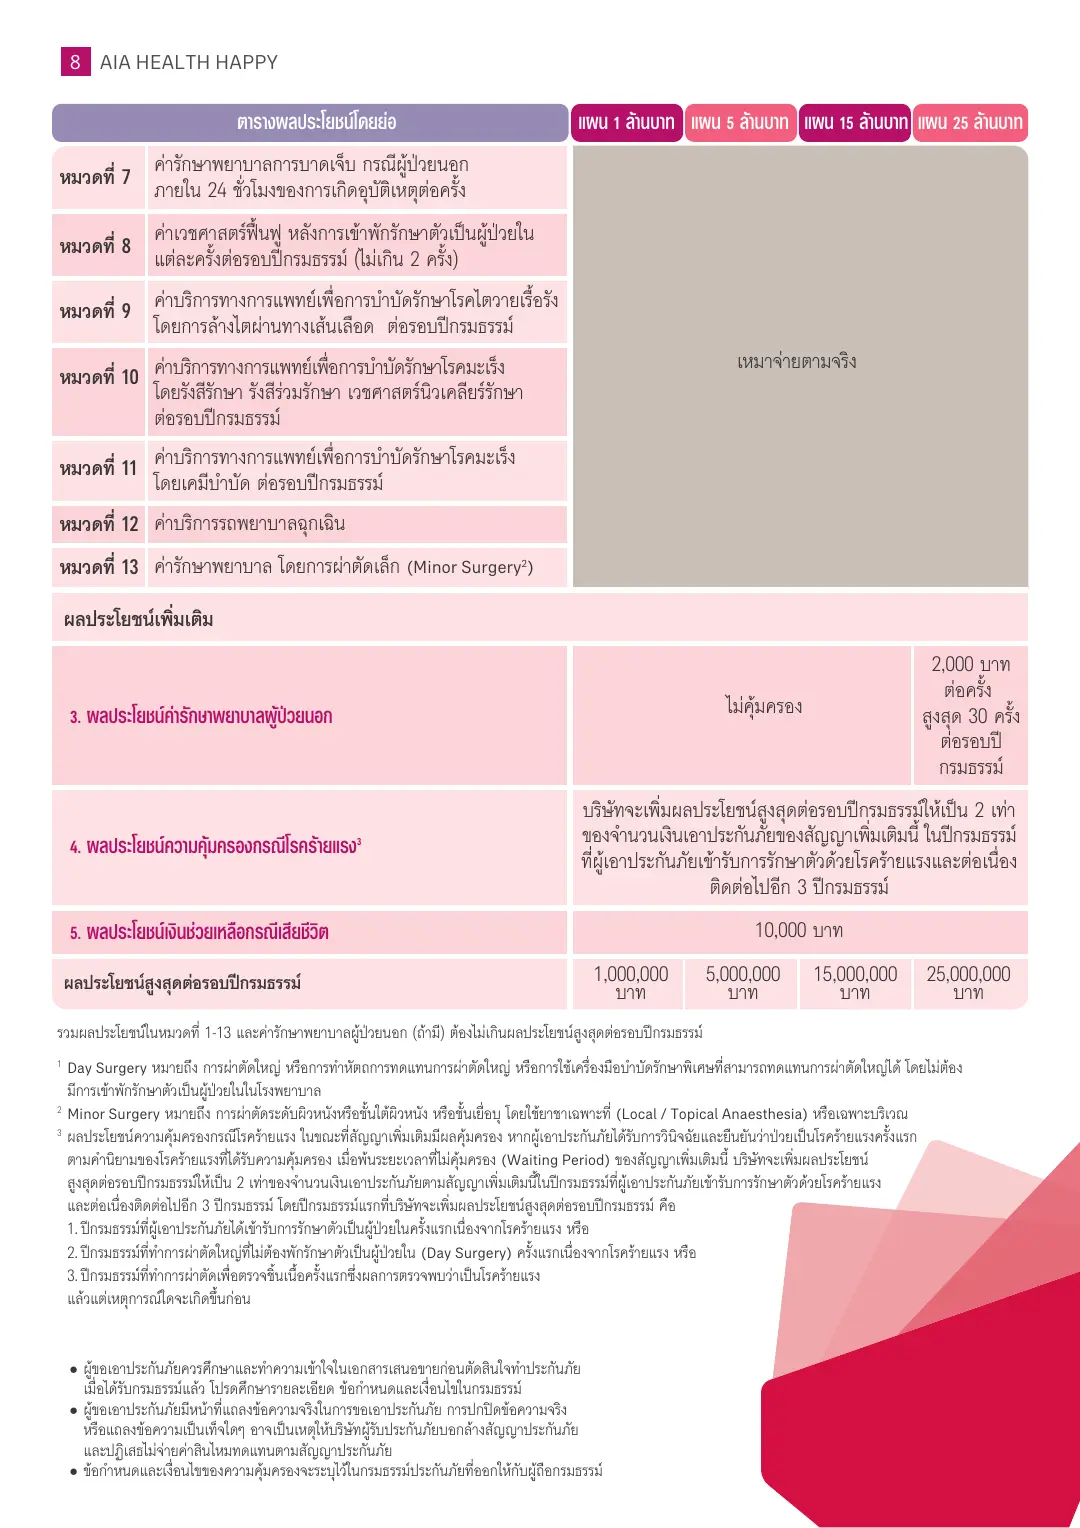
| วงเงินรวม/ปี | 1,000,000 | 5,000,000 | 15,000,000 | 25,000,000 |
| ค่าห้อง+อาหาร/วัน | 1,500 | 3,000 | 6,000 | 9,000 |
| ค่าแพทย์ตรวจ/วัน | 1,000 | 2,000 | 4,000 | 6,000 |
| ICU | ตามจริง | ตามจริง | ตามจริง | ตามจริง |
| ผ่าตัด | ตามจริง | ตามจริง | ตามจริง | ตามจริง |
| ยากลับบ้าน | 20,000/ครั้ง | 20,000/ครั้ง | 20,000/ครั้ง | ตามจริง |
| OPD ผู้ป่วยนอก | ❌ | ❌ | ❌ | ✅ 2,000/ครั้ง (30 ครั้ง/ปี) |
| เบิ้ลโรคร้ายแรง | 2,000,000 | 10,000,000 | 30,000,000 | 50,000,000 |
| Vitality โบนัส | ✅ สูงสุด 15% ตามสถานะ | ✅ สูงสุด 15% ตามสถานะ | ✅ สูงสุด 15% ตามสถานะ | ✅ สูงสุด 15% ตามสถานะ |
| วงเงิน | เหมาะกับ | เหตุผล |
|---|---|---|
| 1M | งบประหยัด / เสริมสวัสดิการบริษัท | แผนเบี้ยต่ำสุด ดูเบี้ยตามอายุในตารางเบี้ย + Vitality โบนัส สูงสุด 15% ตามสถานะ ใช้เป็น top-up ประกันกลุ่มที่มีอยู่ |
| 5M | คนวัยทำงาน / ครอบครัว | วงเงินพอดี ค่าห้อง 3,000/วัน ครอบคลุม รพ.เอกชนระดับกลาง ดูเบี้ยตามอายุในตารางเบี้ย |
| 15M | ต้องการความมั่นใจ / โรคร้ายกังวล | เบิ้ลโรคร้าย 30M + ค่าห้อง 6,000/วัน ครอบคลุม รพ.เอกชนชั้นนำ |
| 25M | HNW / ต้องการครบทุกมิติ | OPD + เบิ้ลโรคร้าย 50M + ยาตามจริง + Vitality โบนัส สูงสุด 15% ตามสถานะ |
ไม่แน่ใจเลือกแผนไหน? เริ่มจาก 5M วงเงินพอดีสำหรับคนส่วนใหญ่ ถ้างบจำกัดเลือก 1M
เบี้ย Health Happy เท่าไร? เบี้ยขึ้นกับอายุ เพศ และวงเงินที่เลือก ดูตารางเบี้ยด้านล่าง เลือกแผน 1 / 5 / 15 / 25 ล้านบาท แล้วดูเบี้ยตามอายุและเพศ (โบรชัวร์ AIA Health Happy (SU0215462, ก.ค. 2568) หน้า 10)
| ช่วง | สิ่งที่เกิดขึ้น |
|---|---|
| จ่ายเบี้ยรายปี | เบี้ยตามอายุและแผนที่เลือก, คุ้มครอง 1 ปี |
| ป่วย/อุบัติเหตุ | IPD: นอน รพ. เคลมตามวงเงิน / OPD: ตรวจผู้ป่วยนอกเคลมตามเพดาน |
| Cashless | เข้า รพ.คู่สัญญา AIA ลดความเสี่ยงต้องสำรองจ่าย (แล้วแต่เคส) |
| ต่ออายุ | จ่ายเบี้ยปีต่อปี เบี้ยปรับตามอายุ+inflation |
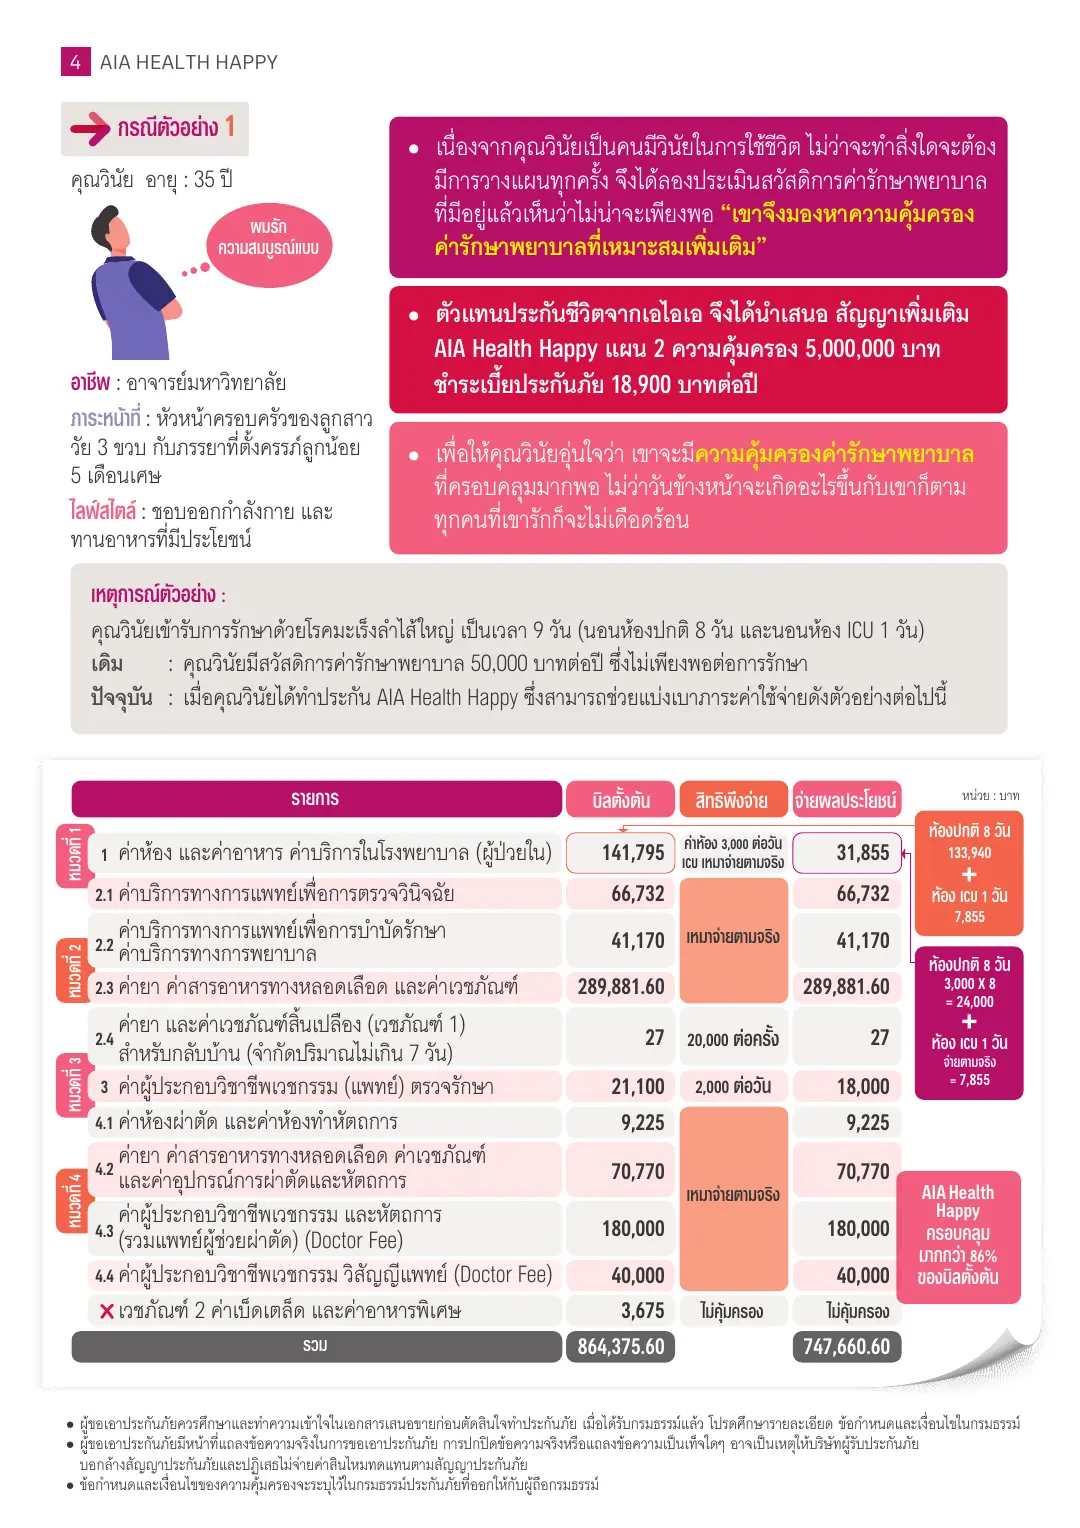
ดูตารางเบี้ยด้านล่าง ตัวอย่าง: อายุ 35 แผน 5M ชาย เบี้ยสัญญาเพิ่มเติม 18,900/ปี (โบรชัวร์หน้า 10, ยังไม่รวมเบี้ยสัญญาหลัก)
ข้อมูลในโบรชัวร์เป็นข้อมูลจาก AIA Thailand ณ วันที่ระบุ เงื่อนไขจริงตามกรมธรรม์
Q: Health Happy ยังสมัครได้ถึงเมื่อไร?
A: AIA ปิดรับใบคำขอ AIA Health Happy วันที่ 30 พ.ย. 2569 กรมธรรม์เดิมยังต่ออายุได้ตามปกติ
Q: มีประกันกลุ่มบริษัทอยู่แล้ว ยังต้องทำเพิ่มไหม?
A: ขึ้นอยู่กับวงเงิน: ประกันกลุ่มมีวงเงิน IPD ต่อครั้งจำกัด ซึ่งอาจไม่พอถ้าต้องผ่าตัดใหญ่หรือรักษามะเร็ง และเมื่อออกจากบริษัท ประกันกลุ่มหายทันที ควรมีของตัวเองรองรับ
Q: เบี้ยแพงขึ้นเรื่อยๆ จ่ายไหวไหมตอนแก่?
A: เป็นจุดอ่อนของประกันสุขภาพทุกบริษัท เบี้ยเพิ่มตามอายุ ต้องวางแผนงบเบี้ยระยะยาว ถ้ากังวล เลือกแผนวงเงินพอดีกับความจำเป็น ไม่ต้องเลือกแผนสูงสุดตั้งแต่ต้น
Q: โรคที่เป็นอยู่แล้วคุ้มครองไหม?
A: โรคที่เป็นอยู่ก่อน (Pre-existing) จะไม่คุ้มครอง หรืออาจถูกยกเว้นเฉพาะโรคนั้น ต้องแจ้งตรงๆ ตอนสมัคร ถ้าไม่แจ้งแล้วถูกตรวจพบทีหลัง อาจถูกปฏิเสธเคลมย้อนหลัง
Q: Health Happy กับประกันสุขภาพบริษัทอื่นต่างกันยังไง?
A: แต่ละบริษัทมีจุดเด่นต่างกัน: AIA มีเครือข่าย รพ. กว้าง Cashless สะดวก ข้อด้อยคือเบี้ยอาจไม่ได้ถูกที่สุด ต้องเทียบเงื่อนไขจริงๆ ไม่ใช่แค่ดูเบี้ย
ถ้าอ่านแล้วสนใจ หรืออยากรู้ว่า Health Happy แผนไหนเหมาะกับอายุและงบของคุณ ทักมาคุยได้เลย
ผมจะช่วยวิเคราะห์ให้ว่าเหมาะหรือไม่เหมาะ ตรงๆ ไม่ยัดเยียด ถ้าประกันกลุ่มบริษัทคุณดีอยู่แล้วก็บอกตรงๆ ว่าอาจยังไม่จำเป็น
ไม่มีค่าใช้จ่าย ไม่มีภาระผูกพัน ถ้าไม่เหมาะก็บอก
| อายุ (ปี) | เบี้ย/ปี (บาท) |
|---|---|
| 31-35 | 15,100 |
| 36-40 | 17,000 |
| 41-45 | 19,200 |
| 46-50 | 21,600 |
แสดงอายุ 31 ถึง 50 ปี
ที่มา: โบรชัวร์ AIA Health Happy (ก.ค. 2568) หน้า 10
ดูตารางเบี้ยทั้งหมด ติดต่อที่ปรึกษาตารางเบี้ยไม่แสดงในฉบับพิมพ์ ดูเบี้ยทั้งหมดได้จากที่ปรึกษา: https://lin.ee/o8I6DfJ
| รายการ | จำนวน |
|---|---|
| Health Happy 5 ล้านบาท | 3,000 ต่อวัน |
| รายการ | จำนวน |
|---|---|
| Health Happy 5 ล้านบาท | - |
| รายการ | จำนวน |
|---|---|
| Health Happy 5 ล้านบาท | - |
| รายการ | จำนวน |
|---|---|
| Health Happy 5 ล้านบาท | 20,000 ต่อครั้ง |
| รายการ | จำนวน |
|---|---|
| Health Happy 5 ล้านบาท | - |
| รายการ | จำนวน |
|---|---|
| Health Happy 5 ล้านบาท | 2,000 ต่อวัน |
| รายการ | จำนวน |
|---|---|
| Health Happy 5 ล้านบาท | 10,000,000 ต่อปีกรมธรรม์ |
| รายการ | จำนวน |
|---|---|
| Health Happy 5 ล้านบาท | 5,000,000 ต่อปีกรมธรรม์ |
ที่มา: โบรชัวร์ AIA Health Happy (ก.ค. 2568) หน้า 10 · ข้อมูลเบี้ยเป็นอัตราเริ่มต้น อาจเปลี่ยนแปลงตามเงื่อนไข
Product Brochure
ข้อมูลจาก AIA Thailand, เงื่อนไขจริงตามกรมธรรม์
FAQ
Get Started
ปรึกษาเรื่องแบบประกันที่เหมาะกับคุณ
ไม่มีค่าใช้จ่าย ไม่ผูกมัด
AIA HB สัญญาเพิ่มเติมค่าชดเชยรายวัน นอนโรงพยาบาลได้เงินชดเชยตรงรายวัน เลือกหน่วยละ 100 บาท สูงสุด 365 วัน รวม Day Case 18 รายการ เบี้ยถูก
AIA HB Extra สัญญาเพิ่มเติมค่าชดเชยรายวัน นอน รพ. ได้เงินชดเชย + ICU 3 เท่า + ผ่าตัด 5 เท่า + 13 โรคร้ายเฉียบพลัน 25 เท่า
AIA Health Happy Kids ประกันสุขภาพสำหรับเด็ก 15 วัน-10 ปี วงเงิน 1M-25M มี Deductible 10K/30K เบี้ยถูกกว่าผู้ใหญ่ เบิ้ลโรคร้ายแรง พร้อมตารางเบี้ยตามอายุ
ข้อมูลผลิตภัณฑ์เป็นข้อมูลเบื้องต้นเพื่อการศึกษาเท่านั้น ไม่ใช่ใบเสนอราคาหรือสัญญาประกัน · เงื่อนไข ผลประโยชน์ และเบี้ยจริงตามกรมธรรม์ของ AIA Thailand · ปรึกษาตัวแทนที่มีใบอนุญาตก่อนตัดสินใจ ·ข้อกำหนดเพิ่มเติม