ประกันควบการลงทุน

AIA Issara Plus
AIA Issara Plus: Unit Linked ที่เบี้ยส่วนใหญ่ไปที่ทุนคุ้มครองชีวิต เหมาะกับคนอายุ 25-45 ที่ต้องการ death benefit สูงด้วยเบี้ยที่เอื้อมถึง
AIA Issara Plus: Unit Linked ที่เบี้ยส่วนใหญ่ไปที่ทุนคุ้มครองชีวิต เหมาะกับคนอายุ 25-45 ที่ต้องการ death benefit สูงด้วยเบี้ยที่เอื้อมถึง
Why This Product
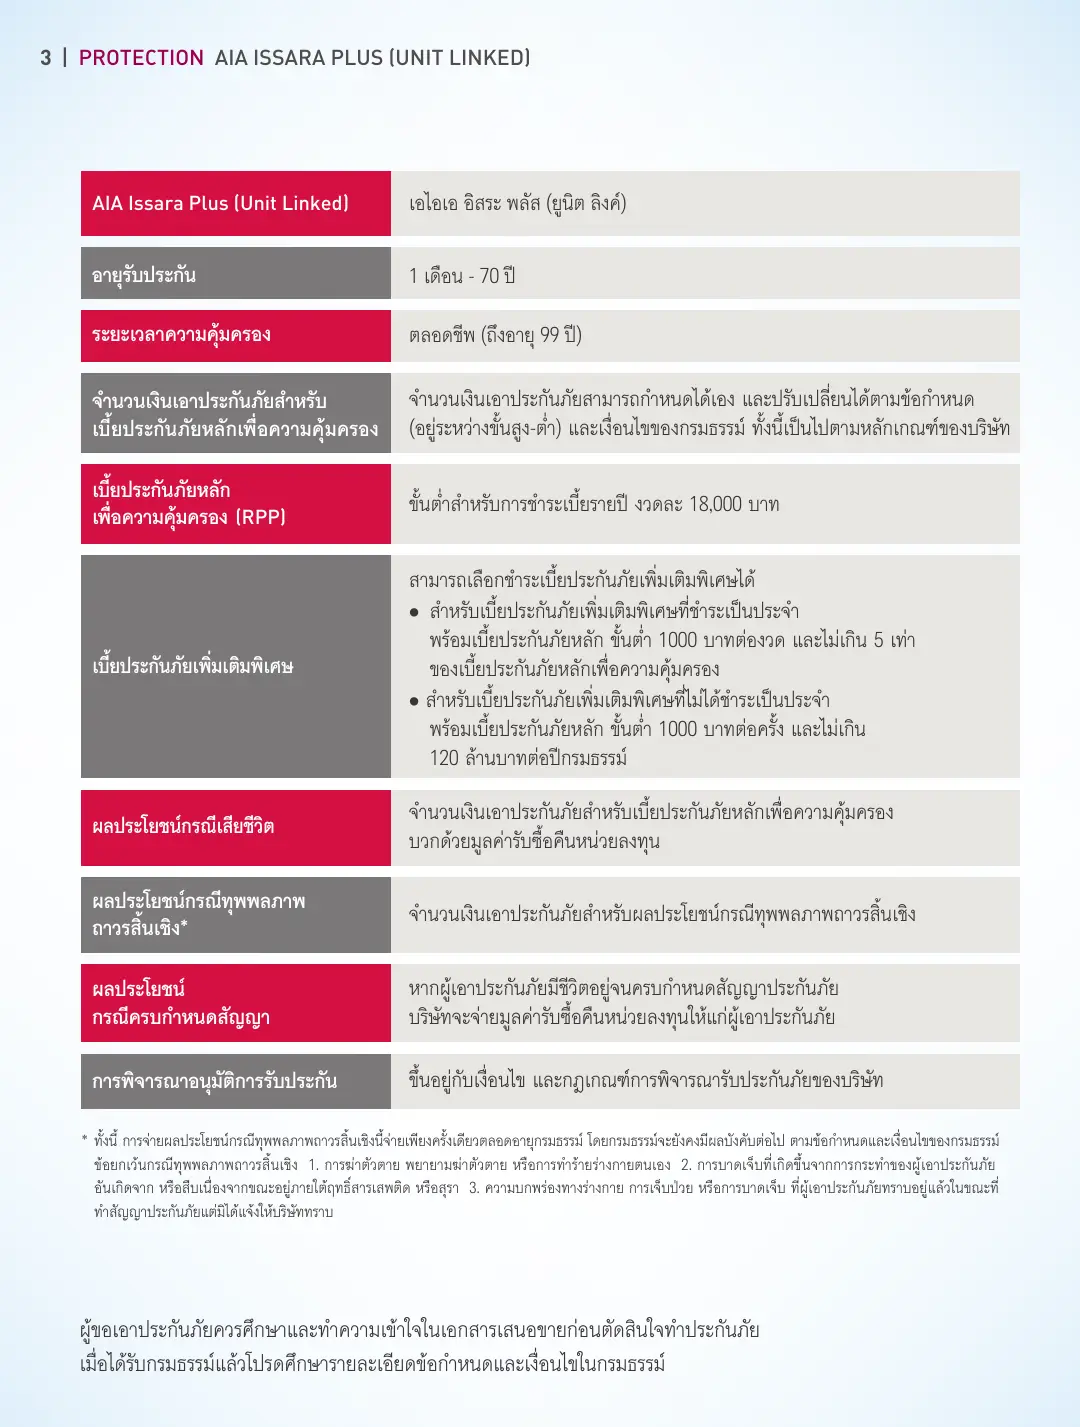
Protection Maximizer: AIA Issara Plus เป็น Unit Linked ที่ออกแบบมาเพื่อสิ่งเดียว: ทุนคุ้มครองชีวิตสูงสุดด้วยเบี้ยที่เอื้อมถึง ตัวอย่างในโบรชัวร์: เบี้ยหลักเพื่อความคุ้มครอง 30,000 บาท/ปี จำนวนเงินเอาประกันภัย 1,500,000 บาท
เบี้ยส่วนใหญ่ถูกใช้ซื้อ death cover ส่วนที่เหลือเข้าลงทุนในกองทุน เบี้ยขั้นต่ำ 12,000 บาท/ปี อายุรับประกัน 1 เดือน - 70 ปี
ตำแหน่งใน UL lineup ของ AIA: Issara Plus กับ Smart Select อยู่คนละขั้ว: Issara Plus เป็น protection-first (ทุนคุ้มครองสูง เบี้ยส่วนใหญ่ซื้อคุ้มครอง) ส่วน Smart Select เป็น savings-first (ทุนขั้นต่ำ 5 เท่า เบี้ยส่วนใหญ่เข้ากองทุน) เลือกตามเป้าหมาย: คุ้มครองสูง → Issara Plus, สะสมเงิน → Smart Select
(→ อ่านUnit Linked คืออะไร ต่างจากสะสมทรัพย์ยังไง ก่อนถ้ายังไม่คุ้น)
เหมาะ:
ไม่เหมาะ:
ทุนถึง 10 ล้าน+? พิจารณา Issara Prestige Plus, engine เดียวกัน แต่ได้ Prestige Club + COI discount + TPD to 99
| จุดเด่น | รายละเอียด |
|---|---|
| Protection Maximizer | ตัวอย่างในโบรชัวร์: เบี้ยหลักเพื่อความคุ้มครอง 30,000 บาท/ปี จำนวนเงินเอาประกันภัย 1,500,000 บาท |
| เบี้ยขั้นต่ำ 12,000 บาท/ปี | อายุรับประกัน 1 เดือน - 70 ปี |
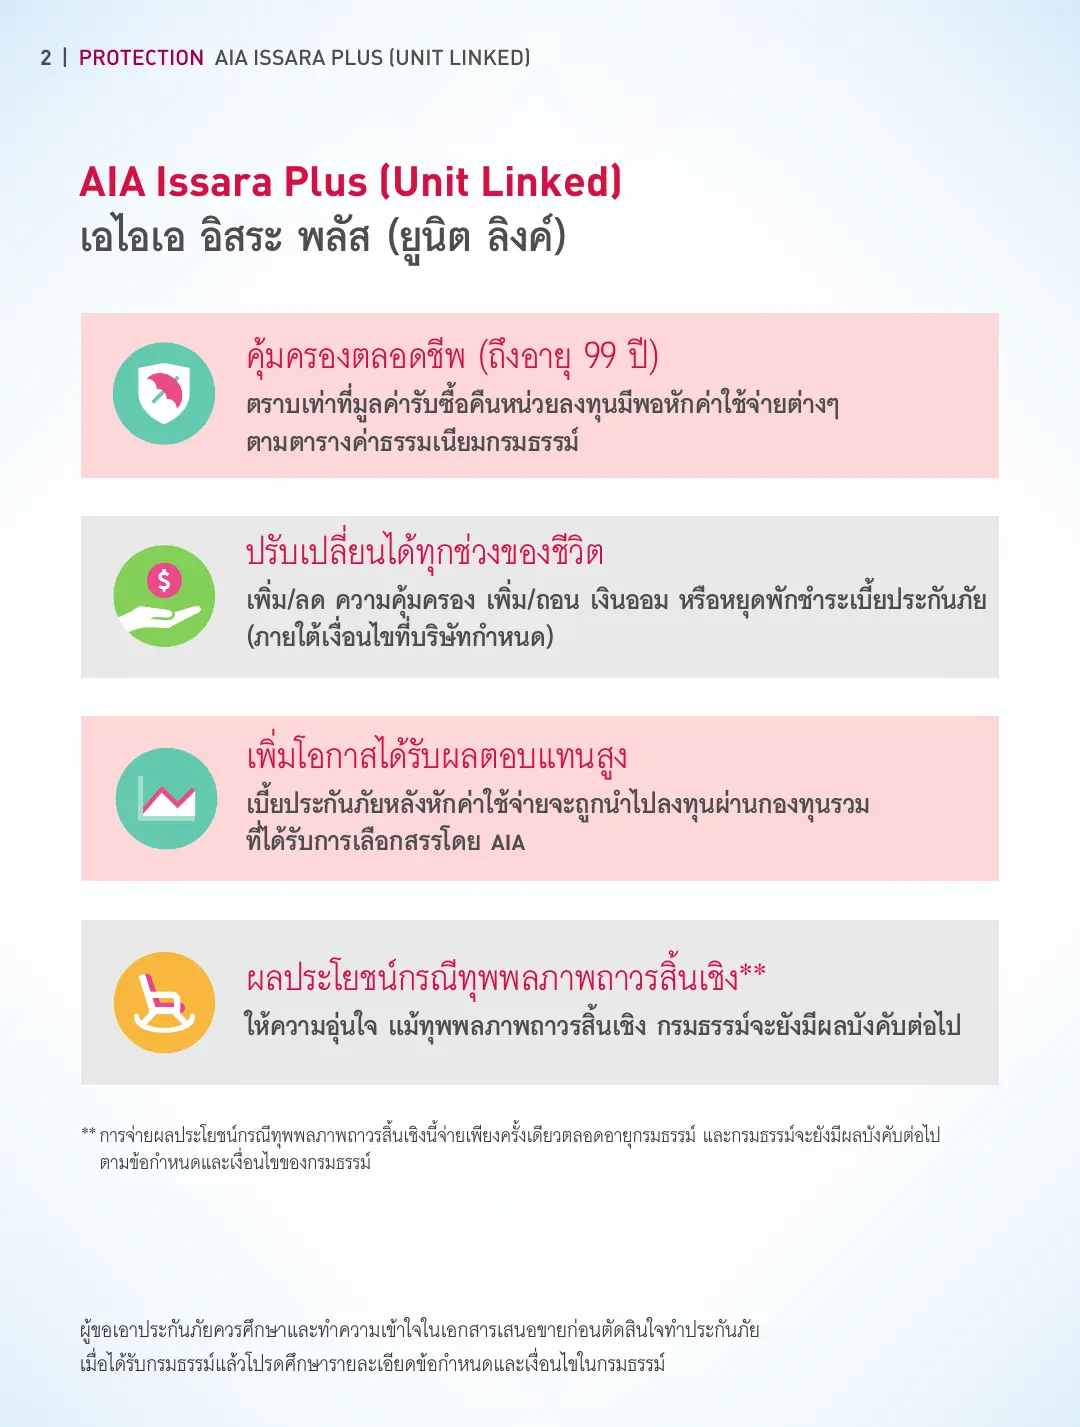
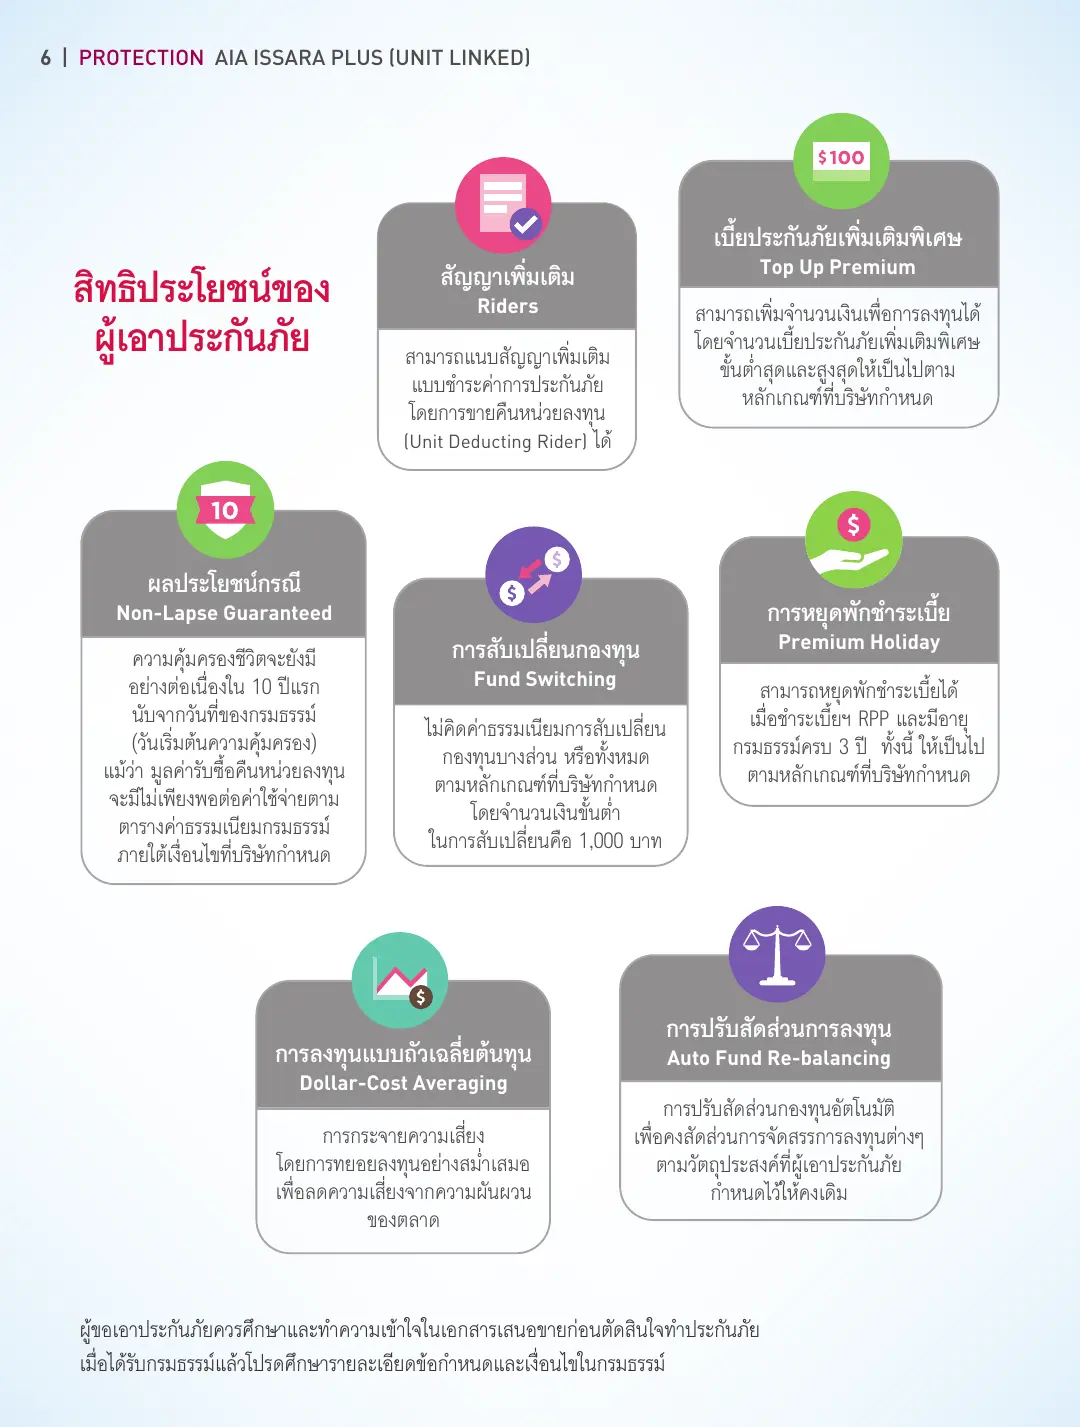
| ยืดหยุ่นสูง | หยุดจ่ายเบี้ยชั่วคราว ปรับทุน ถอนบางส่วนได้ (ตามเงื่อนไข) |
| เลือกกองทุนได้เอง | เลือกจากกองทุนหลากหลาย สลับ/ปรับสัดส่วนได้ |
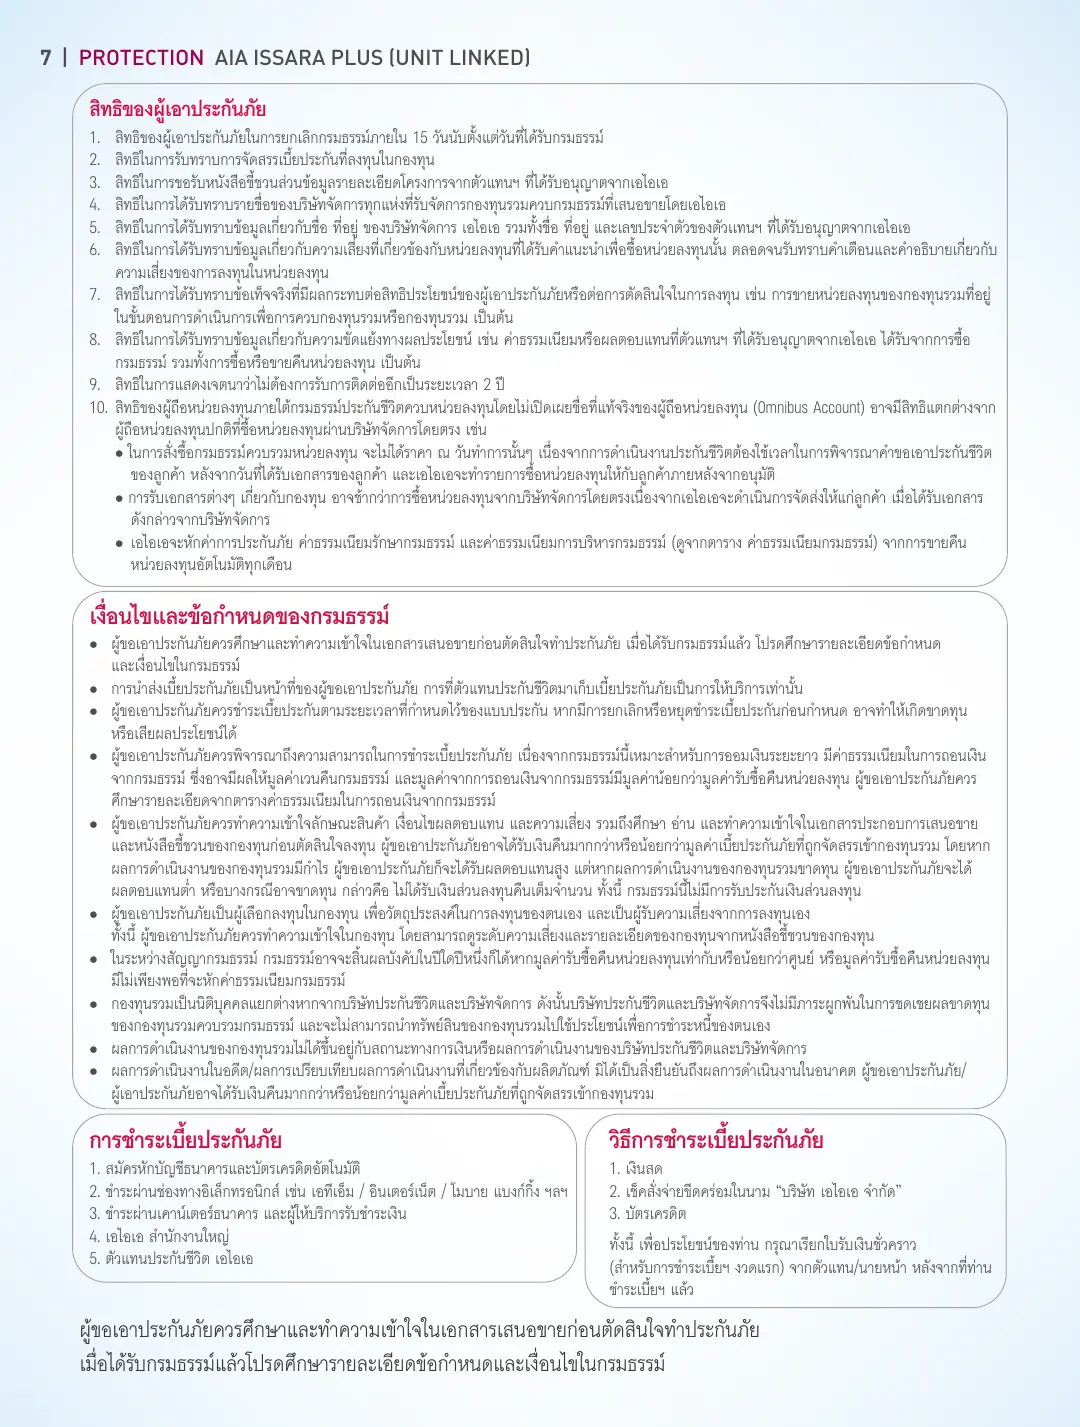
| ลดหย่อนภาษี | เฉพาะส่วน COI (ค่าการประกันภัย) ไม่ใช่เบี้ยทั้งหมด สูงสุด 100,000 บาท/ปี |
| ปรับทุนคุ้มครองได้ | เพิ่ม/ลดทุนตามช่วงชีวิต (มีครอบครัว → เพิ่ม / ลูกโต → ลด) |
| Issara Plus | Smart Select | |
|---|---|---|
| ทิศทาง | Protection-first | Savings-first |
| ทุนคุ้มครอง | สูง เลือกได้ตามเกณฑ์ของบริษัท | ไม่ต่ำกว่า 5 เท่าของเบี้ย |
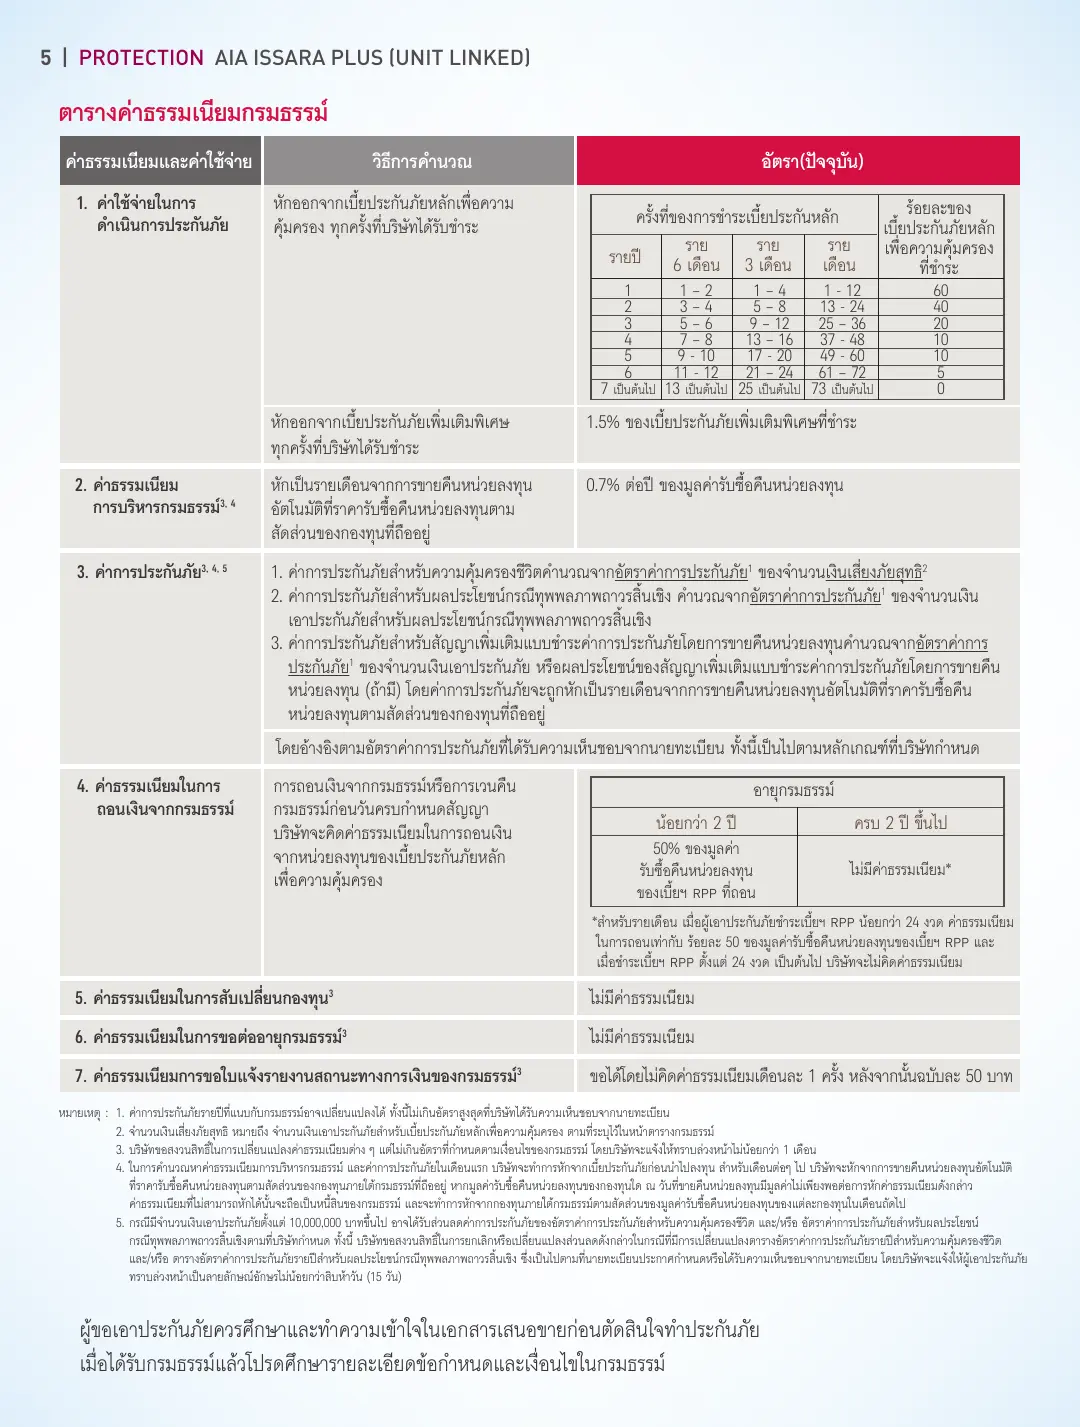
| เบี้ยไปไหน | ส่วนใหญ่ → COI (ซื้อ death cover) | ส่วนใหญ่ → กองทุน (ลงทุน) |
| มูลค่าเงินสด | ต่ำ (เพราะ COI สูง) | สูง (เพราะเบี้ยเข้ากองทุนมาก) |
| เหมาะกับ | ต้องการ death benefit สูง | ต้องการสะสมเงิน |
| ช่วง | สิ่งที่เกิดขึ้น |
|---|---|
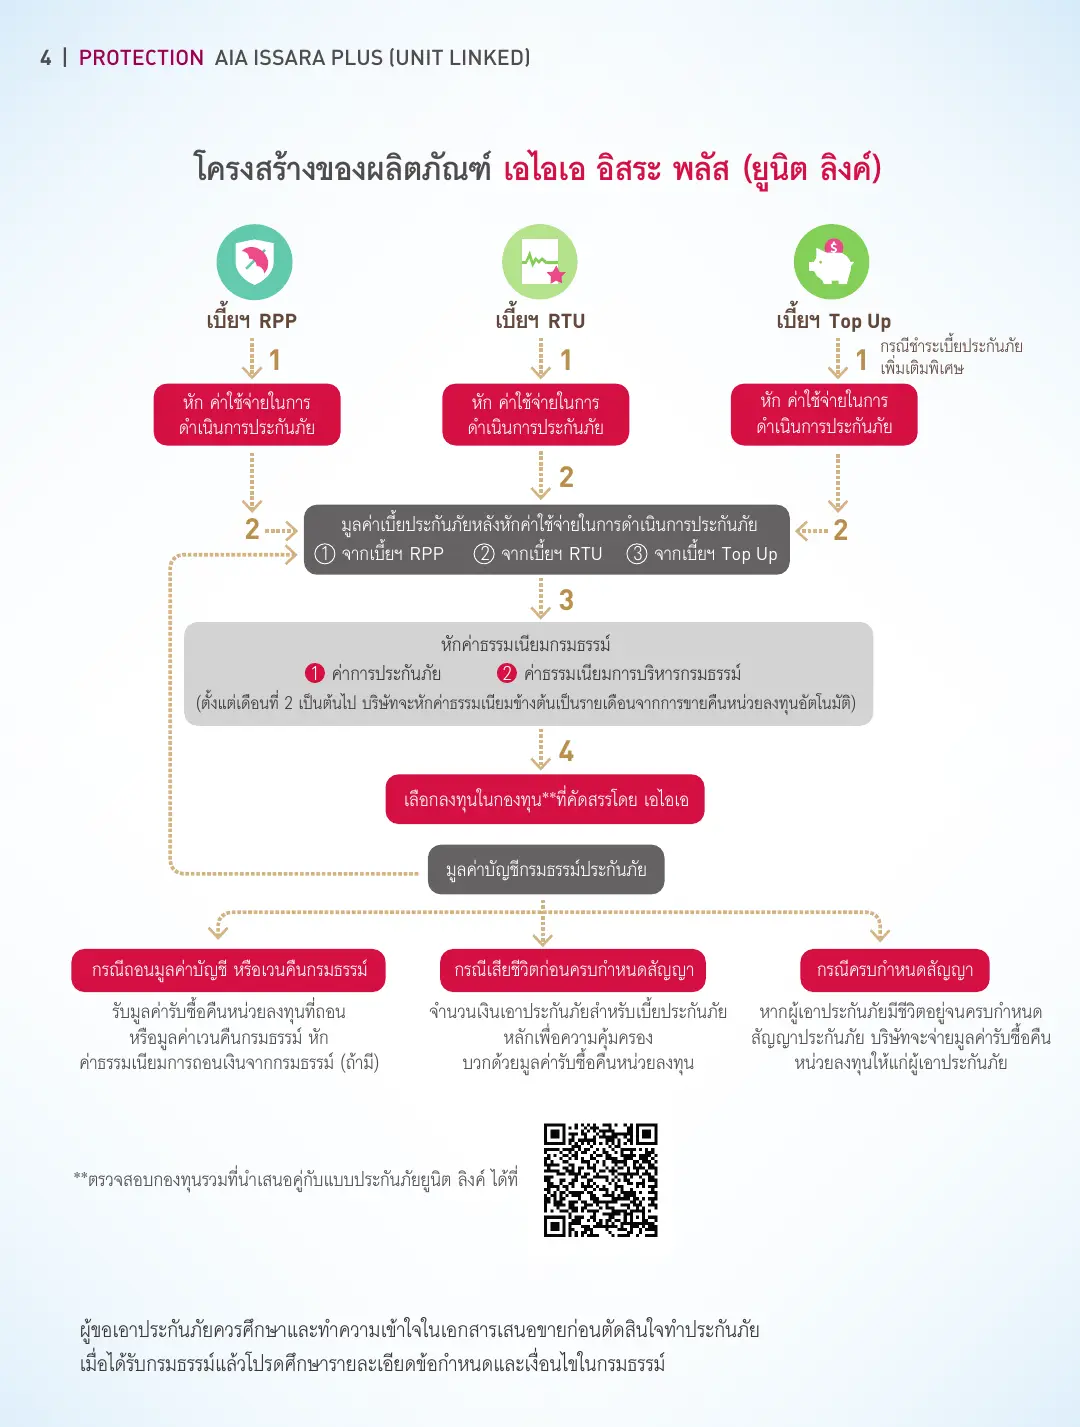
| จ่ายเบี้ย | เบี้ยส่วนใหญ่ → ค่าคุ้มครองชีวิต (COI สูงเพราะทุนคุ้มครองสูง) ส่วนที่เหลือ → ลงทุนในกองทุน |
| ระหว่างสัญญา | ทุนคุ้มครองสูง + มูลค่ากรมธรรม์ขึ้นลงตามกองทุน |
| ต้องการเงิน | ถอนบางส่วนได้ (ตามเงื่อนไข) ไม่ต้องยกเลิกทั้งกรมธรรม์ |
| ปรับแผน | เพิ่ม/ลดทุนคุ้มครอง หยุดจ่ายเบี้ยชั่วคราว สลับกองทุนได้ |
| เสียชีวิต | ครอบครัวได้รับทุนประกันชีวิต หรือมูลค่ากรมธรรม์ อย่างใดมากกว่า |
ตัวอย่างง่ายๆ: ตัวอย่างในโบรชัวร์: เบี้ยหลักเพื่อความคุ้มครอง 30,000 บาท/ปี จำนวนเงินเอาประกันภัย 1,500,000 บาท เบี้ยส่วนใหญ่เป็นค่า COI (ซื้อ death cover) ส่วนที่เหลือเข้ากองทุน (สัดส่วน COI vs ลงทุนขึ้นกับอายุ ทุน และแผนที่เลือก, ตัวเลข projected ไม่การันตี)
ข้อมูลในโบรชัวร์เป็นข้อมูลจาก AIA Thailand ณ วันที่ระบุ เงื่อนไขจริงตามกรมธรรม์
Q: Issara Plus กับ Smart Select ต่างกันยังไง?
A: อยู่คนละขั้วของ UL: Issara Plus เป็น Protection Maximizer ตั้งทุนคุ้มครองสูงเมื่อเทียบกับเบี้ย เบี้ยส่วนใหญ่ซื้อ death cover ส่วน Smart Select เป็น Savings-first ทุนขั้นต่ำ 5 เท่า เบี้ยส่วนใหญ่เข้ากองทุน ถ้าต้องการคุ้มครองสูง → Issara Plus ถ้าต้องการสะสมเงิน → Smart Select
Q: เบี้ยขั้นต่ำเท่าไร?
A: เริ่มต้นที่ 12,000 บาท/ปี เข้าถึงง่าย อายุรับประกัน 1 เดือน - 70 ปี
Q: ถ้าตลาดตก มูลค่ากรมธรรม์หมดเลยได้ไหม?
A: ไม่หมด แต่ถ้ามูลค่าเหลือน้อยจนไม่พอจ่าย COI กรมธรรม์อาจสิ้นผล ตัวแทนจะแจ้งเตือนก่อนถึงจุดนั้น Issara Plus มี COI สูง (เพราะทุนคุ้มครองสูง) ต้องจ่ายเบี้ยสม่ำเสมอ
Q: ลดหย่อนภาษีได้เท่าไร?
A: เฉพาะส่วน COI (ค่าการประกันภัย) ไม่ใช่เบี้ยทั้งหมด สูงสุด 100,000 บาท/ปี ตามเงื่อนไขกรมสรรพากร สัดส่วนขึ้นอยู่กับแผนที่เลือก
ถ้าอ่านแล้วสนใจ หรืออยากรู้ว่า Issara Plus เหมาะกับสถานการณ์ของคุณหรือไม่, ทักมาคุยได้เลย
ผมจะช่วยวิเคราะห์ให้ว่าเหมาะหรือไม่เหมาะ ตรงๆ ไม่ยัดเยียด ถ้าต้องการสะสมเงินมากกว่าคุ้มครอง อาจแนะนำ Smart Select แทน ถ้าทุน 10 ล้าน+ อาจแนะนำ Issara Prestige Plus เพื่อสิทธิ Prestige Club + COI discount
ไม่มีค่าใช้จ่าย ไม่มีภาระผูกพัน ถ้าไม่เหมาะก็บอก
แบบประกันนี้มีหลายแผนและเงื่อนไขเฉพาะ ทักไลน์รับใบเสนอราคาที่เหมาะกับคุณ
ทักไลน์รับใบเสนอราคาProduct Brochure
ข้อมูลจาก AIA Thailand, เงื่อนไขจริงตามกรมธรรม์
FAQ
Get Started
ปรึกษาเรื่องแบบประกันที่เหมาะกับคุณ
ไม่มีค่าใช้จ่าย ไม่ผูกมัด
AIA 20 Pay Link คือ Unit Linked จ่ายเบี้ยคงที่ 20 ปี จ่ายครบแล้วกรมธรรม์ดำเนินต่อ มีโบนัสพิเศษยามเกษียณตั้งแต่อายุ 55 ตามเงื่อนไข เลือกกองทุนลงทุนได้
AIA Infinite Gift Prestige: Unit Linked สำหรับเด็กอายุ 15 วัน-17 ปี ทุน 15 ล้านขึ้นไป เข้าถึงกองทุนระดับโลก กรมธรรม์โตไปกับลูกถึงอายุ 99
AIA Infinite Wealth Prestige: Unit Linked ทุน 15 ล้านขึ้นไป ส่วนลดค่าการประกันภัย 20% หรือ 30% สำหรับสุขภาพมาตรฐาน/ดีกว่ามาตรฐาน พร้อม Prestige Club
ข้อมูลผลิตภัณฑ์เป็นข้อมูลเบื้องต้นเพื่อการศึกษาเท่านั้น ไม่ใช่ใบเสนอราคาหรือสัญญาประกัน · เงื่อนไข ผลประโยชน์ และเบี้ยจริงตามกรมธรรม์ของ AIA Thailand · ปรึกษาตัวแทนที่มีใบอนุญาตก่อนตัดสินใจ ·ข้อกำหนดเพิ่มเติม