ประกันอุบัติเหตุ PA

AIA PA Accident
AIA PA ประกันอุบัติเหตุส่วนบุคคล คุ้มครองเสียชีวิต ทุพพลภาพ และค่ารักษาพยาบาลจากอุบัติเหตุ ต่างจากประกันสุขภาพยังไง เหมาะกับใคร ควรรู้อะไรก่อนตัดสินใจ
AIA PA ประกันอุบัติเหตุส่วนบุคคล คุ้มครองเสียชีวิต ทุพพลภาพ และค่ารักษาพยาบาลจากอุบัติเหตุ ต่างจากประกันสุขภาพยังไง เหมาะกับใคร ควรรู้อะไรก่อนตัดสินใจ
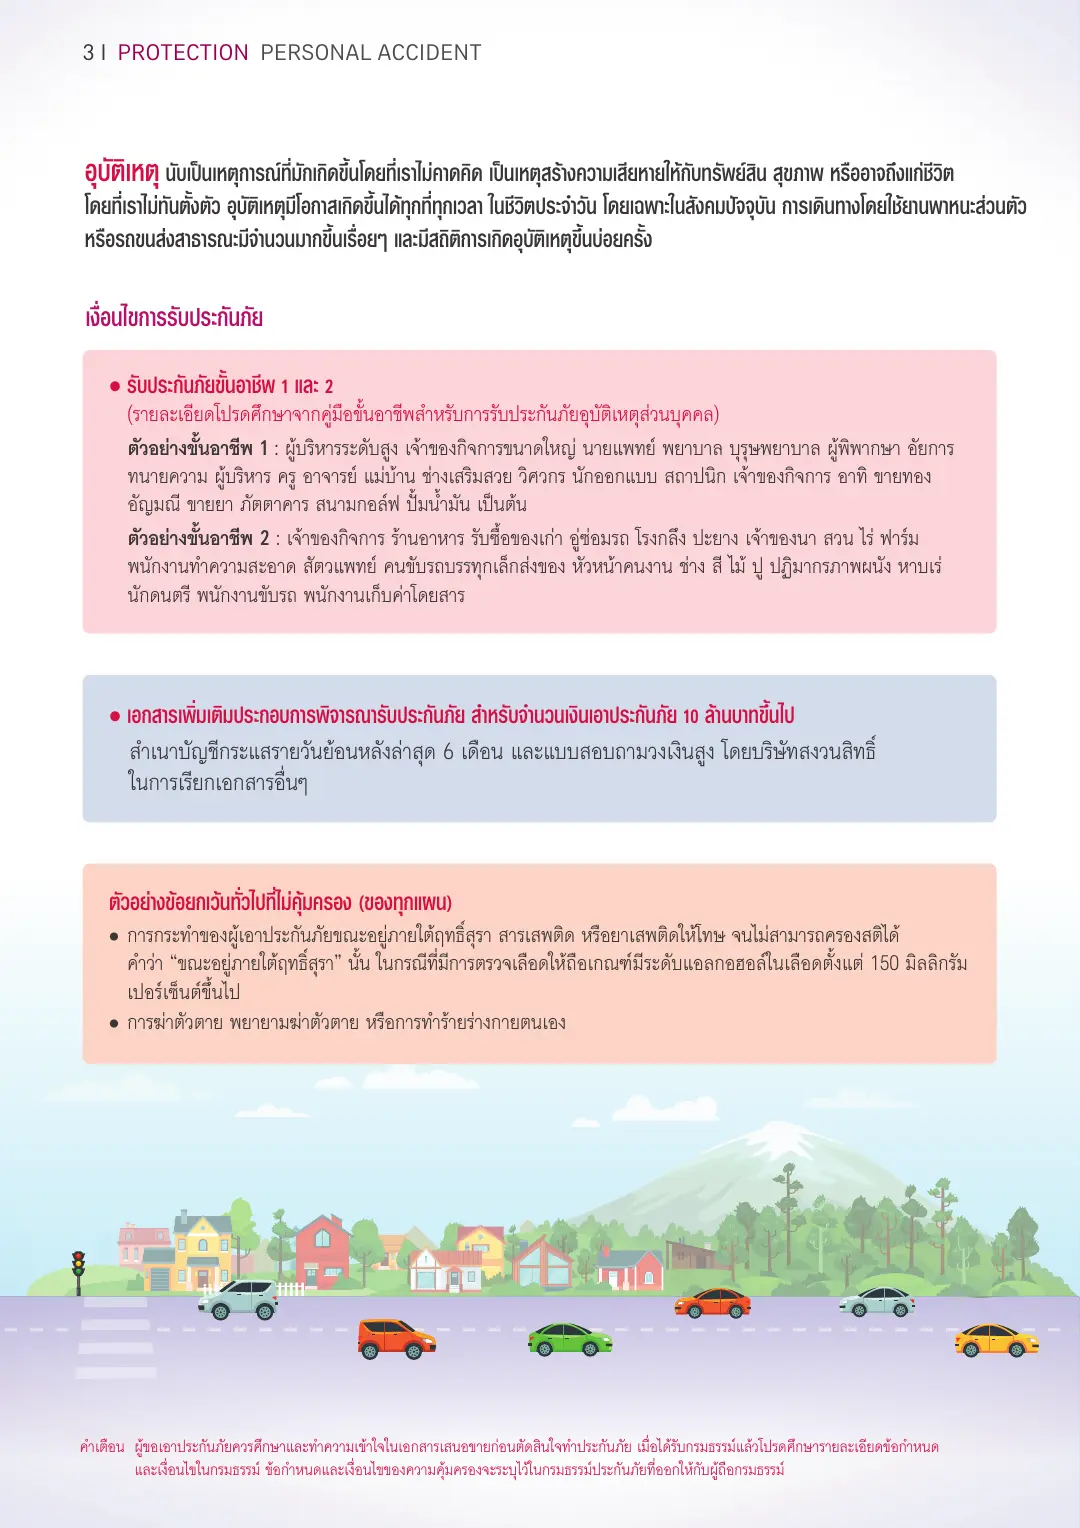
AIA PA Accident เป็นประกันอุบัติเหตุส่วนบุคคล (Personal Accident) ที่คุ้มครองกรณีเสียชีวิต ทุพพลภาพ และค่ารักษาพยาบาลจากอุบัติเหตุเท่านั้น ไม่ครอบคลุมการเจ็บป่วย
(→ อ่านประกันสุขภาพ vs เงินเก็บ อะไรดีกว่ากัน เพื่อเข้าใจภาพรวมความคุ้มครอง)
เหมาะ:
ไม่เหมาะ:
| จุดเด่น | รายละเอียด |
|---|---|
| เงินก้อนกรณีเสียชีวิต/ทุพพลภาพ | ครอบครัวได้รับเงินก้อน ไม่ต้องรอพิสูจน์ค่ารักษา |
| ค่ารักษาอุบัติเหตุ | เคลมค่ารักษาพยาบาลจากอุบัติเหตุตามวงเงินของแผน |
| ลดหย่อนภาษี | เบี้ยประกันของแบบประกันนี้ เฉพาะส่วนที่เข้าเงื่อนไขสามารถหักลดหย่อนภาษีเงินได้บุคคลธรรมดาตามหลักเกณฑ์ที่กรมสรรพากรกำหนด |
| ช่วง | สิ่งที่เกิดขึ้น |
|---|---|
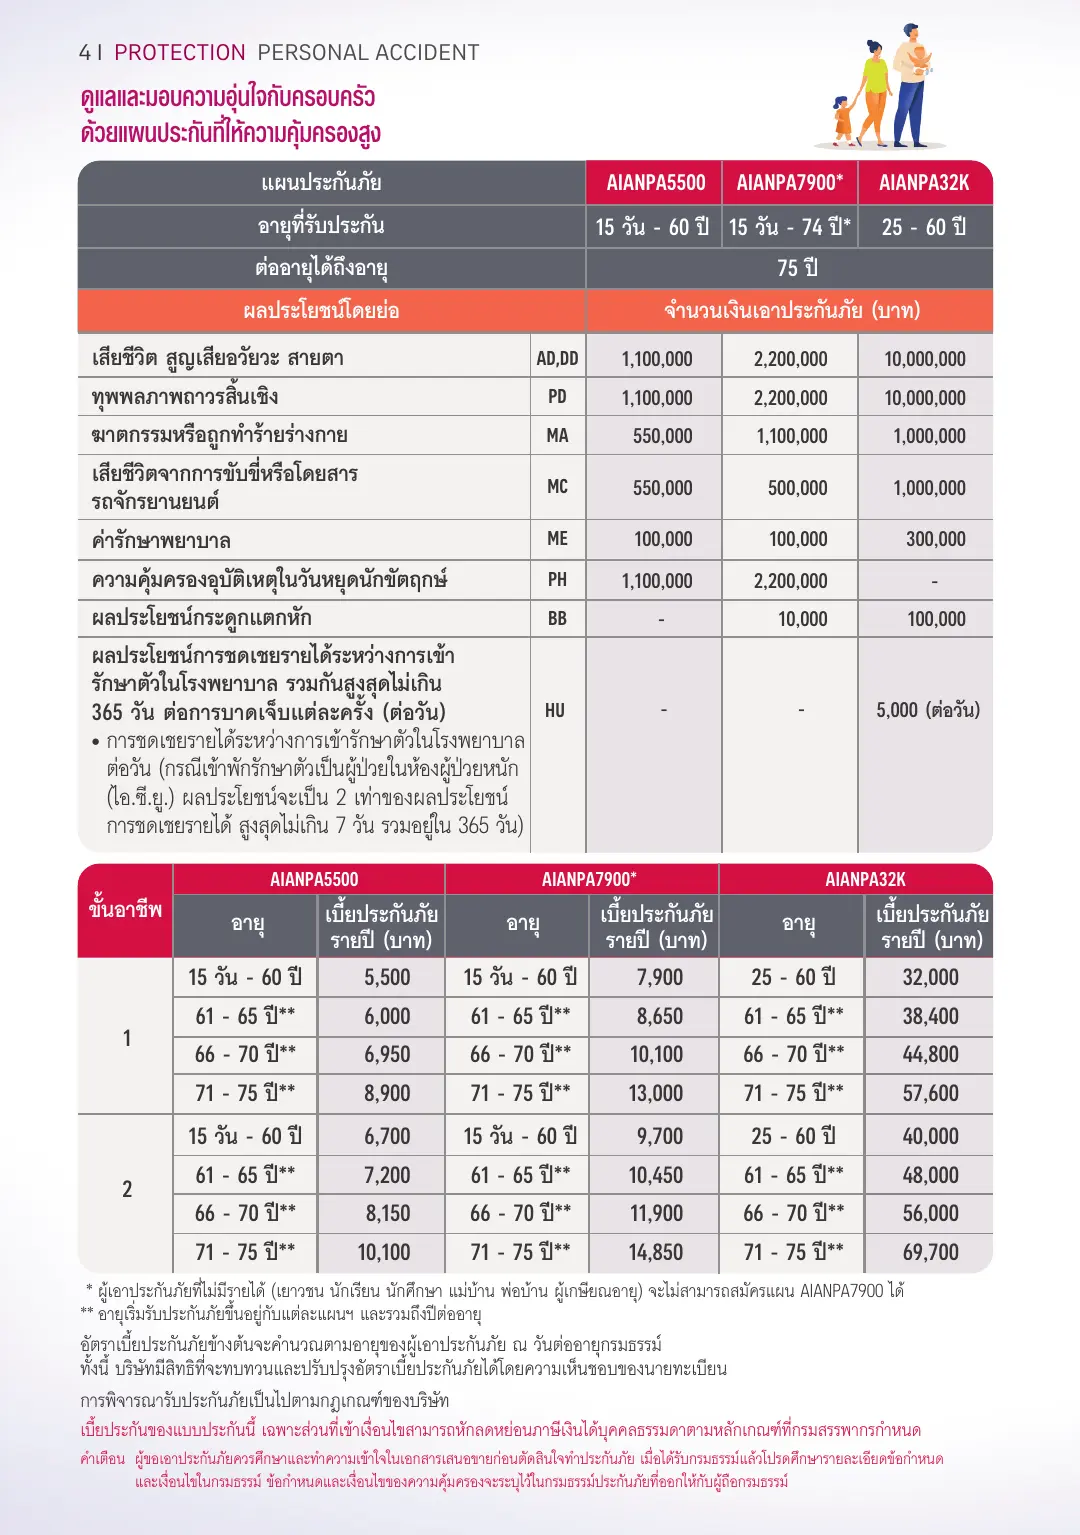
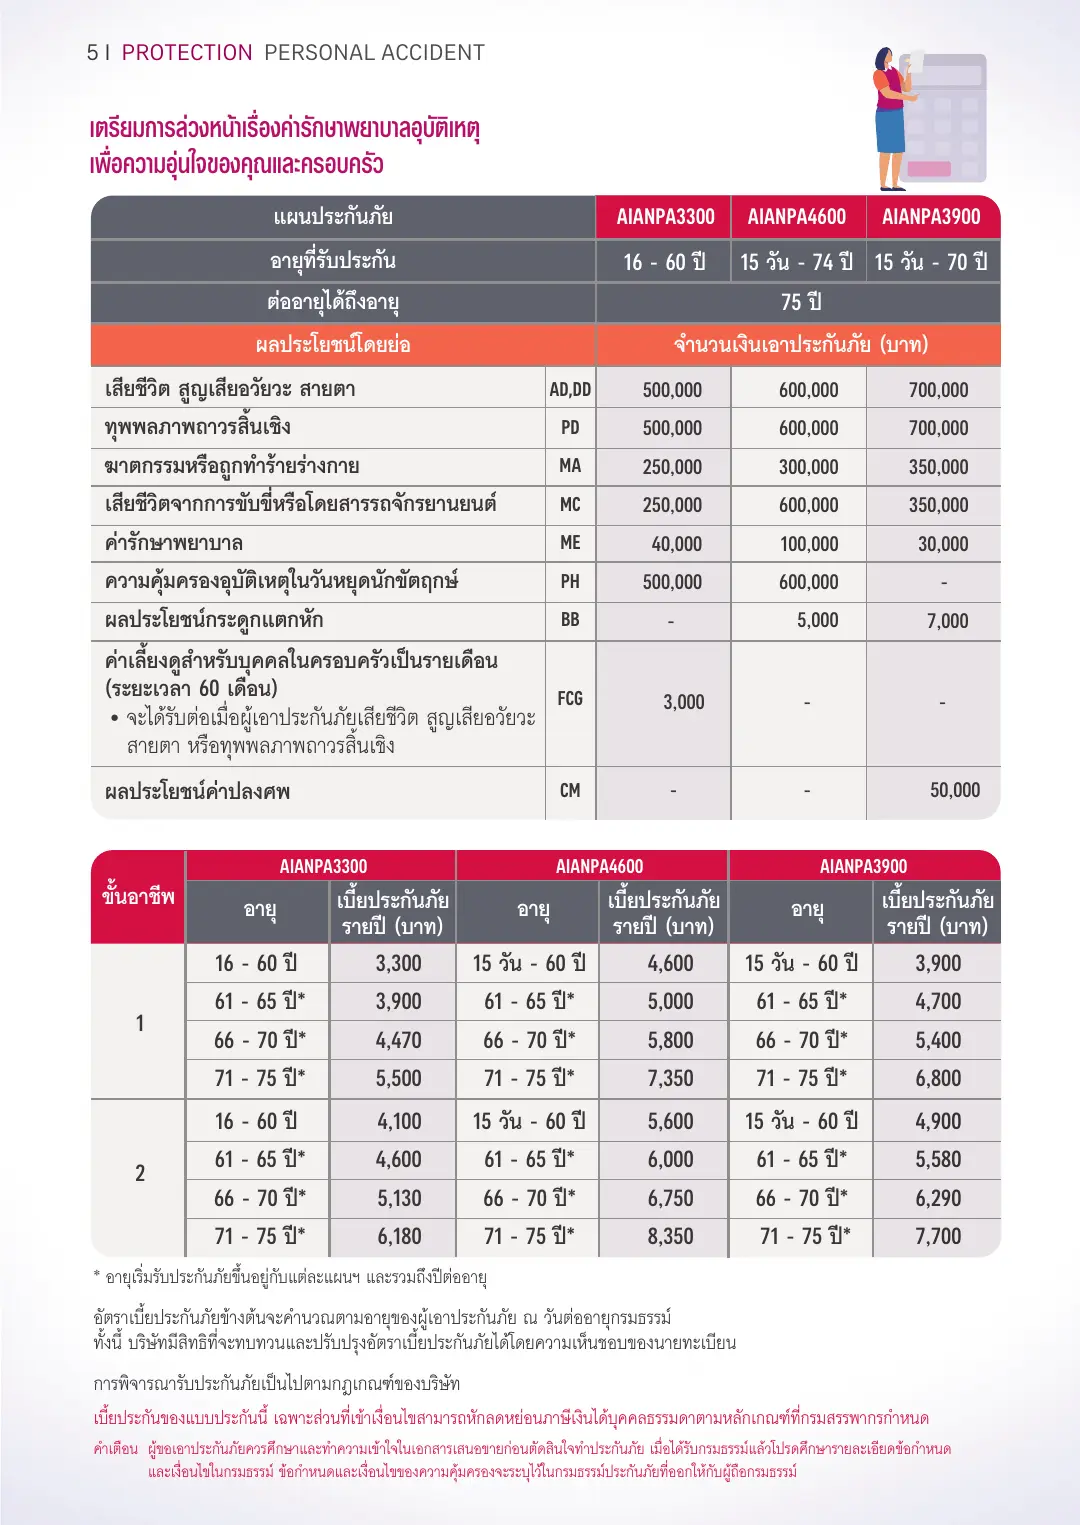
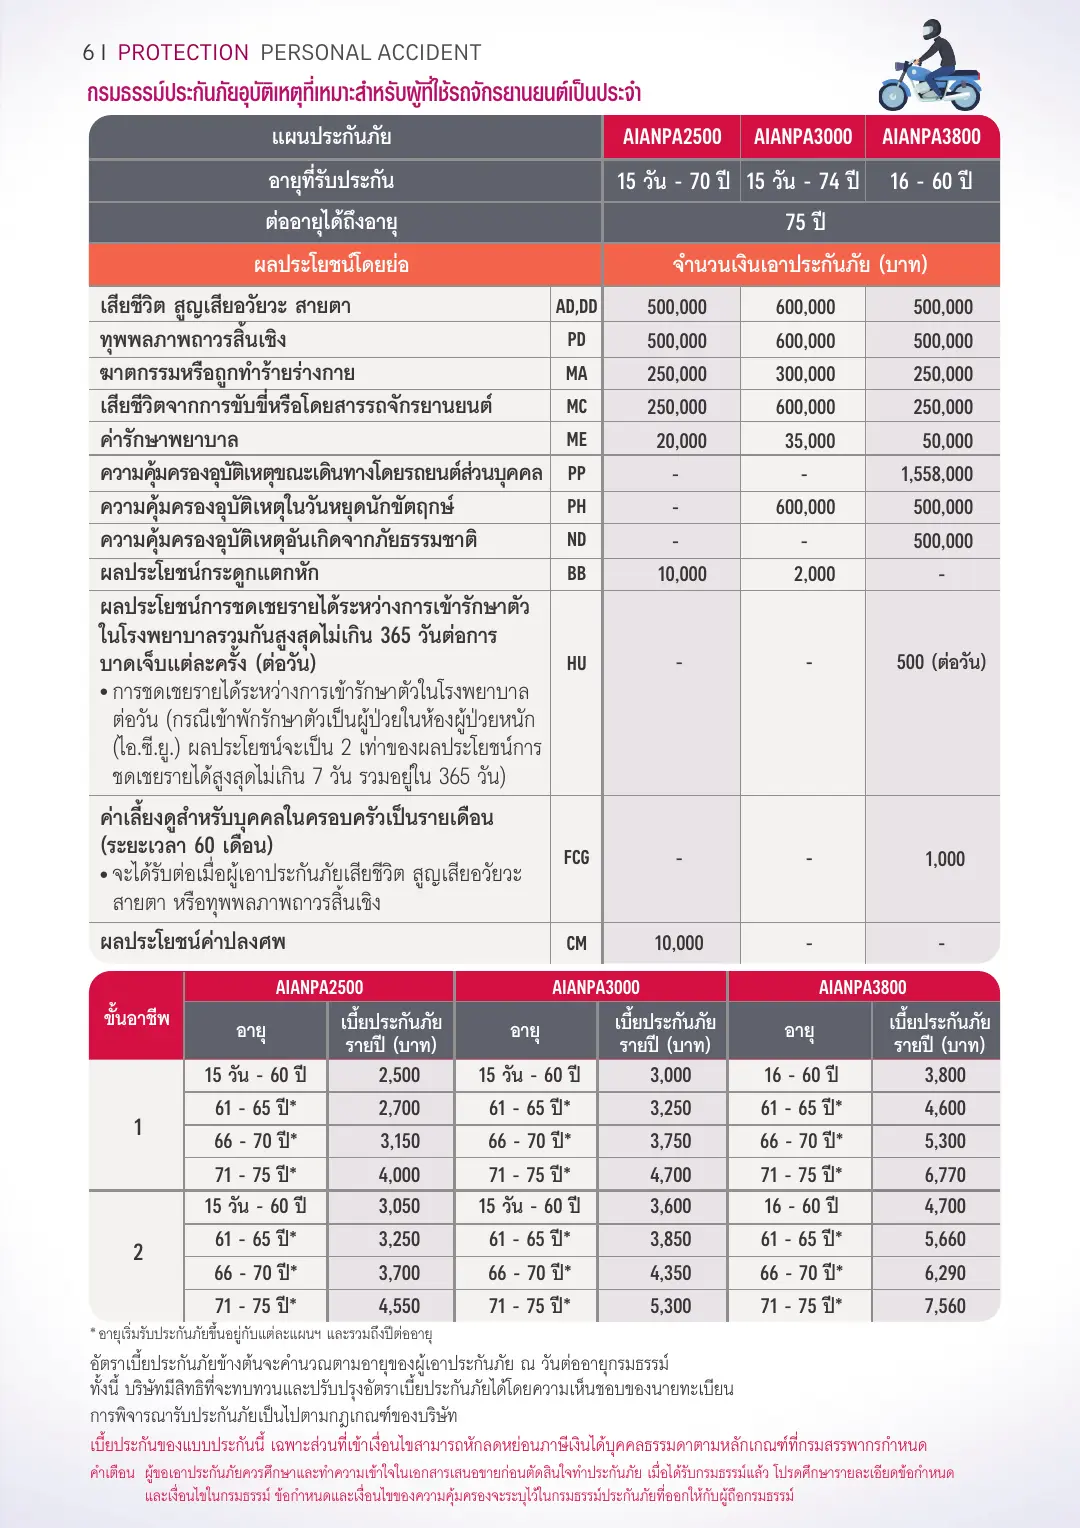
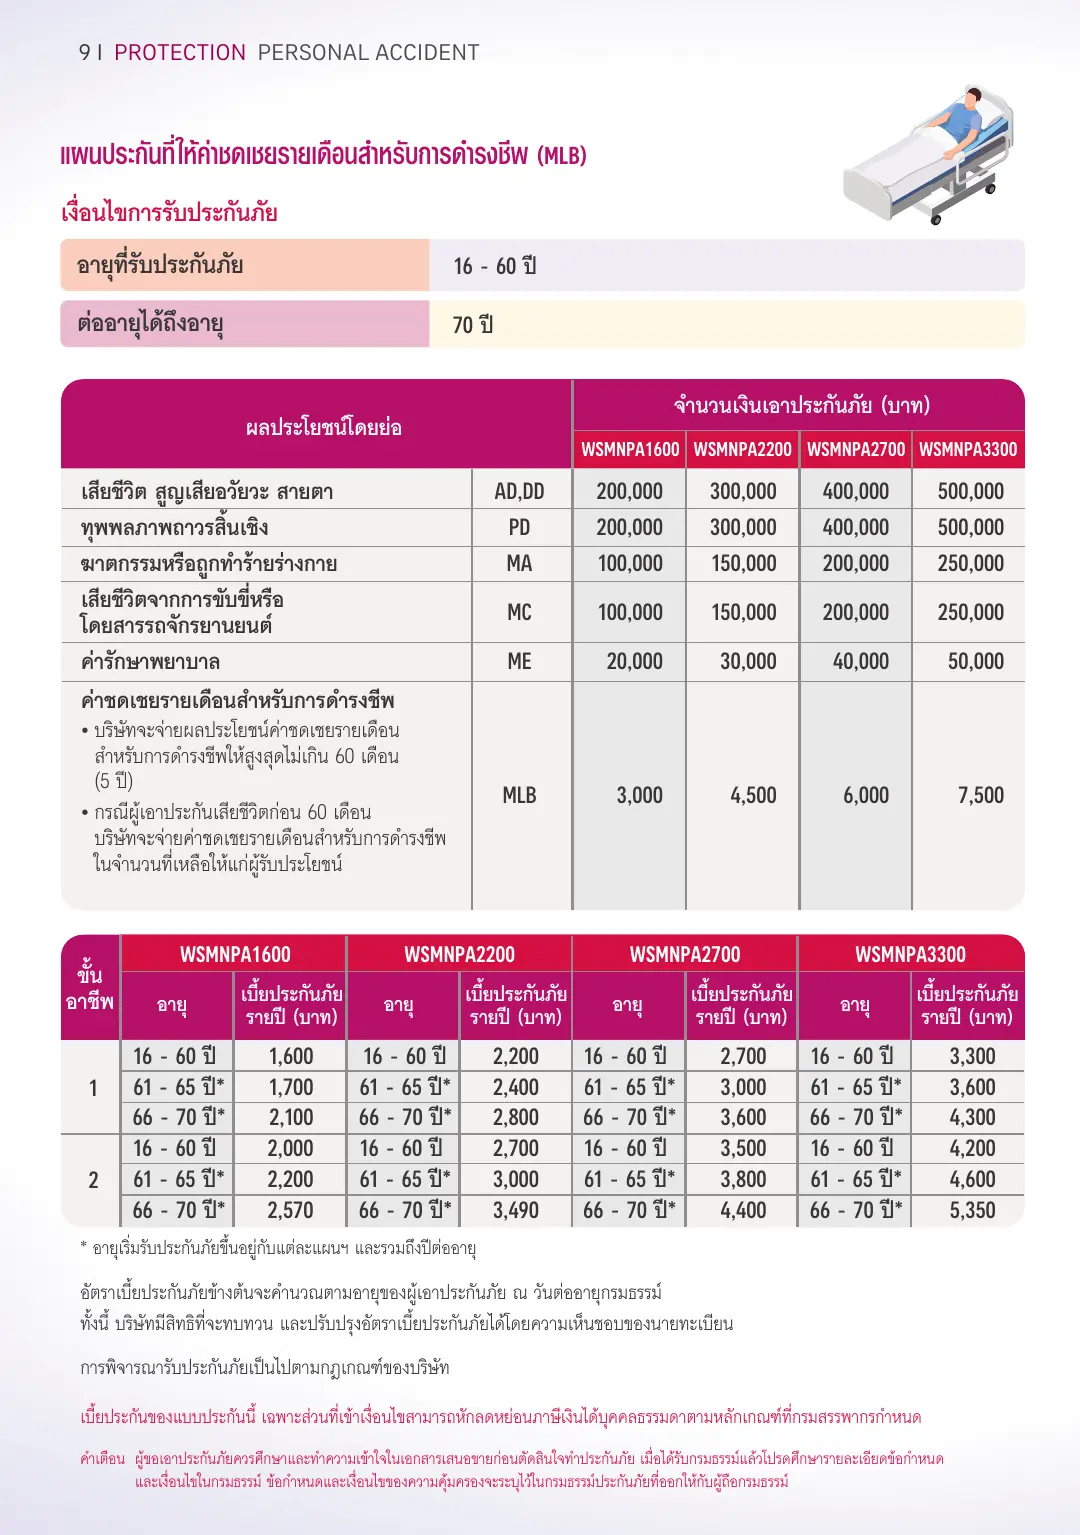
| จ่ายเบี้ยรายปี | เบี้ยตามแผน ขั้นอาชีพ และช่วงอายุ คุ้มครอง 1 ปี |
| เกิดอุบัติเหตุ | เคลมค่ารักษาตามวงเงินของแผน |
| ทุพพลภาพ | สูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิง ได้เงินตามวงเงินของแผน |
| เสียชีวิตจากอุบัติเหตุ | ครอบครัวได้เงินก้อนเต็มทุนประกัน |
| ต่ออายุ | จ่ายเบี้ยปีต่อปี เบี้ยคิดตามแผน ขั้นอาชีพ และช่วงอายุ ณ วันต่ออายุ |
ข้อมูลในโบรชัวร์เป็นข้อมูลจาก AIA Thailand ณ วันที่ระบุ เงื่อนไขจริงตามกรมธรรม์
Q: PA ต่างจากประกันสุขภาพปกติยังไง?
A: PA คุ้มครองเฉพาะอุบัติเหตุ: ล้ม ชน ตก ถูกทำร้าย ไม่คุ้มครองเจ็บป่วย (ไข้หวัด มะเร็ง ฯลฯ) ประกันสุขภาพคุ้มครองทั้งป่วยและอุบัติเหตุ PA เป็น layer เสริม ไม่ใช่ตัวแทนประกันสุขภาพ
Q: มีประกันสุขภาพอยู่แล้ว ยังต้องทำ PA อีกไหม?
A: ขึ้นอยู่กับความคุ้มครองที่มีอยู่ PA ให้ความคุ้มครองเพิ่มเติมที่ประกันสุขภาพไม่ครอบคลุม เช่น เงินก้อนกรณีทุพพลภาพหรือเสียชีวิตจากอุบัติเหตุ
Q: เบี้ยคิดยังไง?
A: เบี้ยขึ้นกับแผนที่เลือก ขั้นอาชีพ และช่วงอายุ ณ วันต่ออายุ ดูเบี้ยจริงได้จากใบเสนอ และต้องเข้าใจว่าคุ้มครองเฉพาะอุบัติเหตุเท่านั้น ถ้าป่วยเป็นโรค จะไม่ได้อะไรจาก PA เลย
Q: อาชีพเสี่ยง ทำ PA ได้ไหม?
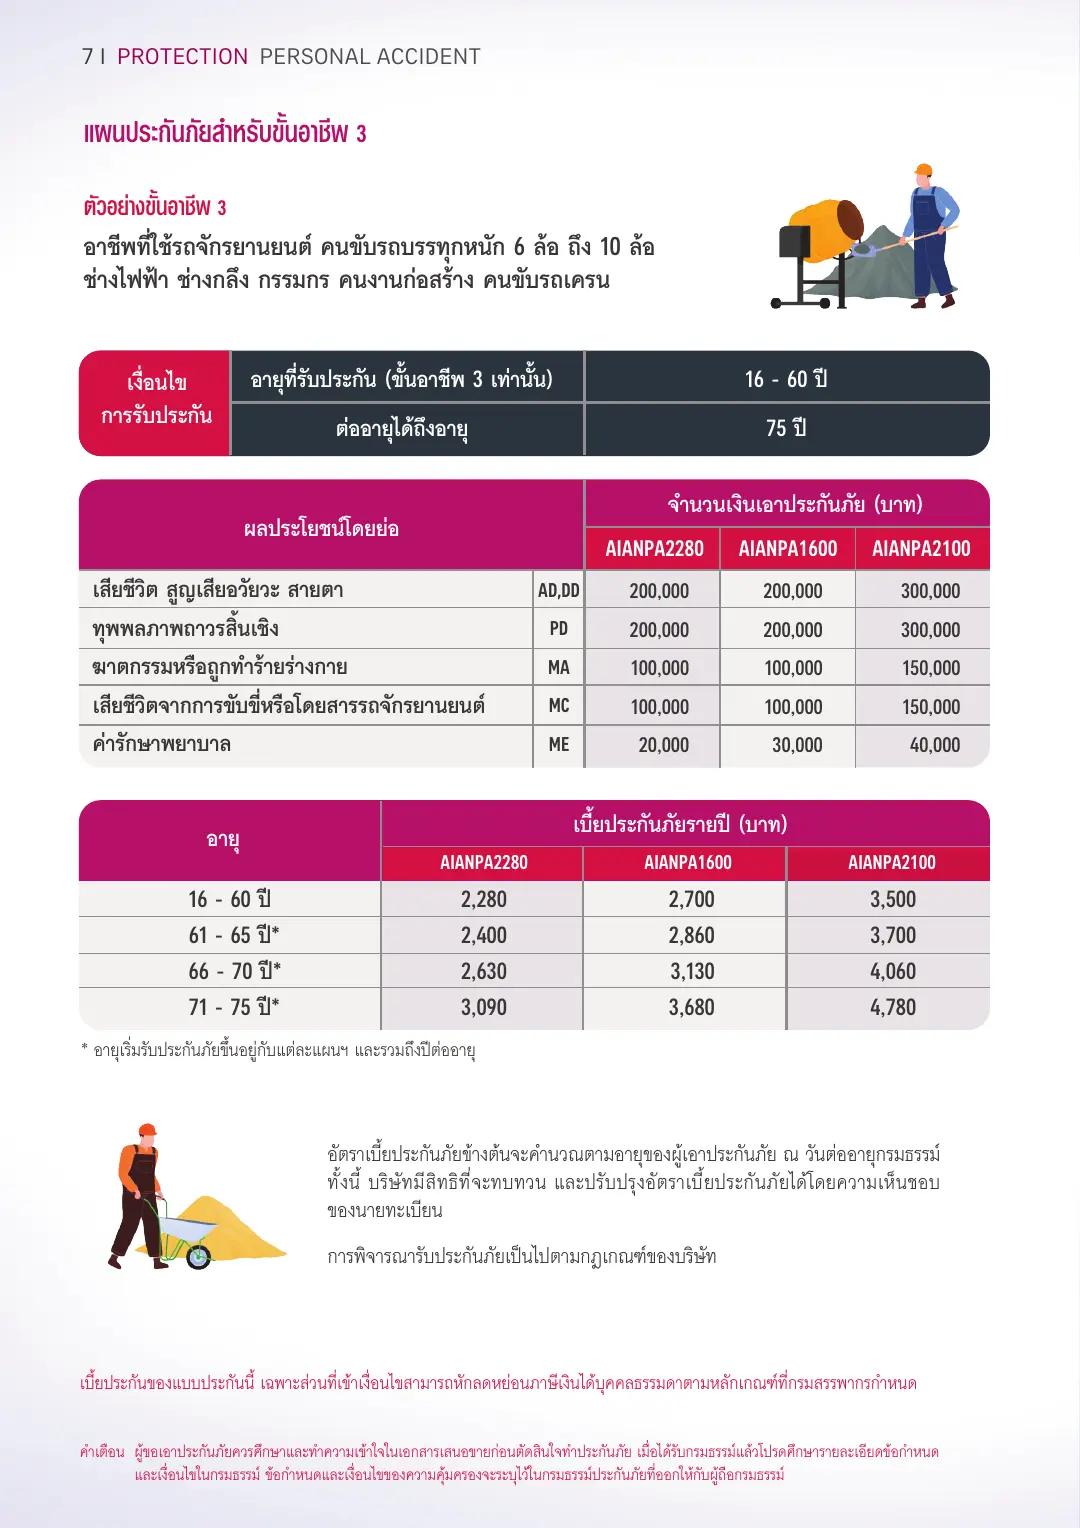
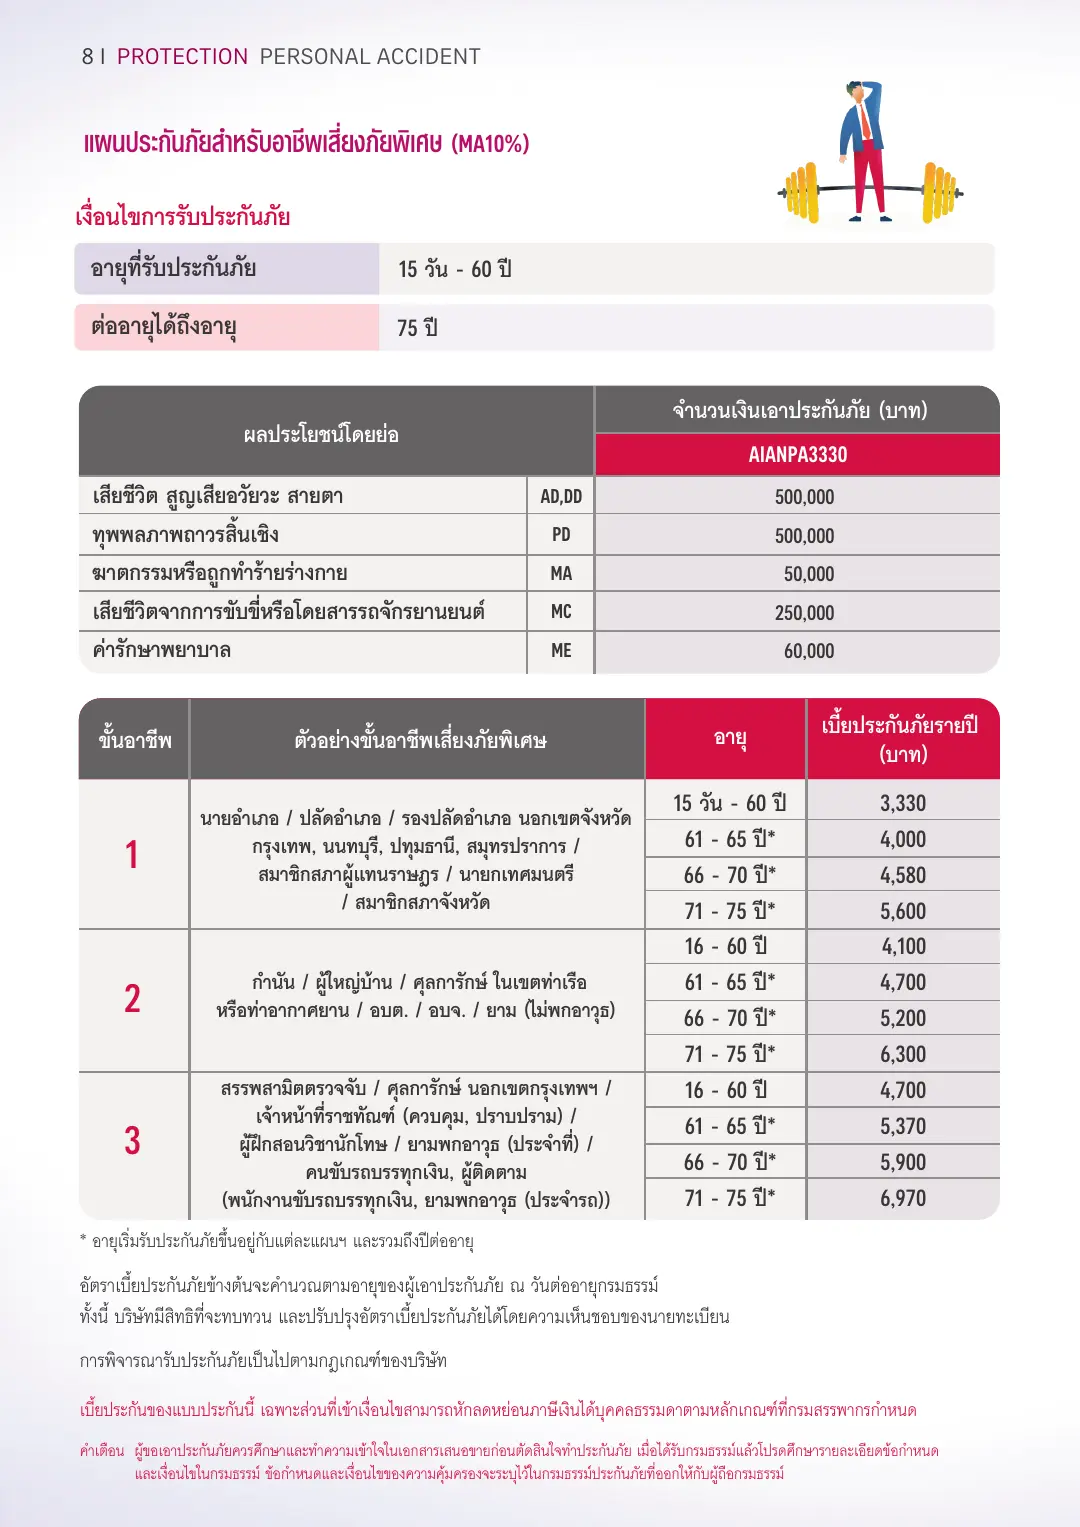
A: ได้ AIA แบ่งแผนตามขั้นอาชีพ 1 และ 2 ขั้นอาชีพ 3 และกลุ่มอาชีพเสี่ยงภัยพิเศษ อาชีพเสี่ยงสูงใช้แผนของขั้นอาชีพ 3 หรือกลุ่มเสี่ยงภัยพิเศษ (เช่น คนงานก่อสร้าง) ต้องแจ้งอาชีพตรงๆ ตอนสมัคร
ทักมาถามได้ว่าทุนเท่าไหร่เหมาะกับอาชีพและไลฟ์สไตล์ของคุณ
ผมจะช่วยดูให้ว่าต้องทำเพิ่มจริงไหม หรือที่มีอยู่พอแล้ว ตรงๆ ไม่ยัดเยียด ถ้าไม่จำเป็นก็บอก
ไม่มีค่าใช้จ่าย ไม่มีภาระผูกพัน ถ้าไม่เหมาะก็บอก
| รายการ | จำนวน | หมายเหตุ |
|---|---|---|
| AI/RCC | 100 % SA | 2x ถ้าอุบัติเหตุบนยวดยานสาธารณะ/ไฟไหม้อาคารสาธารณะ |
| รายการ | จำนวน |
|---|---|
| AI/RCC | 25 % SA |
| รายการ | จำนวน | หมายเหตุ |
|---|---|---|
| AI/RCC | - | ตามตารางในกรมธรรม์ |
| รายการ | จำนวน | หมายเหตุ |
|---|---|---|
| AI/RCC | 10 % SA ต่อปี (สูงสุด 10 ปี) | 2x ถ้าอุบัติเหตุบนยวดยานสาธารณะ |
| รายการ | จำนวน |
|---|---|
| AI/RCC | 0.3 % SA ต่อสัปดาห์ (สูงสุด 20 สัปดาห์) |
| รายการ | จำนวน |
|---|---|
| AI/RCC | 100 % SA |
| รายการ | จำนวน |
|---|---|
| AI/RCC | 60 % SA |
| รายการ | จำนวน |
|---|---|
| AI/RCC | 100 % SA |
| รายการ | จำนวน |
|---|---|
| AI/RCC | 0.2 % SA ต่อสัปดาห์ (สูงสุด 52 สัปดาห์) |
| รายการ | จำนวน |
|---|---|
| AI/RCC | 0.6 % SA ต่อสัปดาห์ (สูงสุด 52 สัปดาห์) |
แบบประกันนี้มีหลายแผนและเงื่อนไขเฉพาะ ทักไลน์รับใบเสนอราคาที่เหมาะกับคุณ
ทักไลน์รับใบเสนอราคาProduct Brochure
ข้อมูลจาก AIA Thailand, เงื่อนไขจริงตามกรมธรรม์
FAQ
Get Started
ปรึกษาเรื่องแบบประกันที่เหมาะกับคุณ
ไม่มีค่าใช้จ่าย ไม่ผูกมัด
ข้อมูลผลิตภัณฑ์เป็นข้อมูลเบื้องต้นเพื่อการศึกษาเท่านั้น ไม่ใช่ใบเสนอราคาหรือสัญญาประกัน · เงื่อนไข ผลประโยชน์ และเบี้ยจริงตามกรมธรรม์ของ AIA Thailand · ปรึกษาตัวแทนที่มีใบอนุญาตก่อนตัดสินใจ ·ข้อกำหนดเพิ่มเติม