ประกันชีวิต

AIA 20 Pay Life
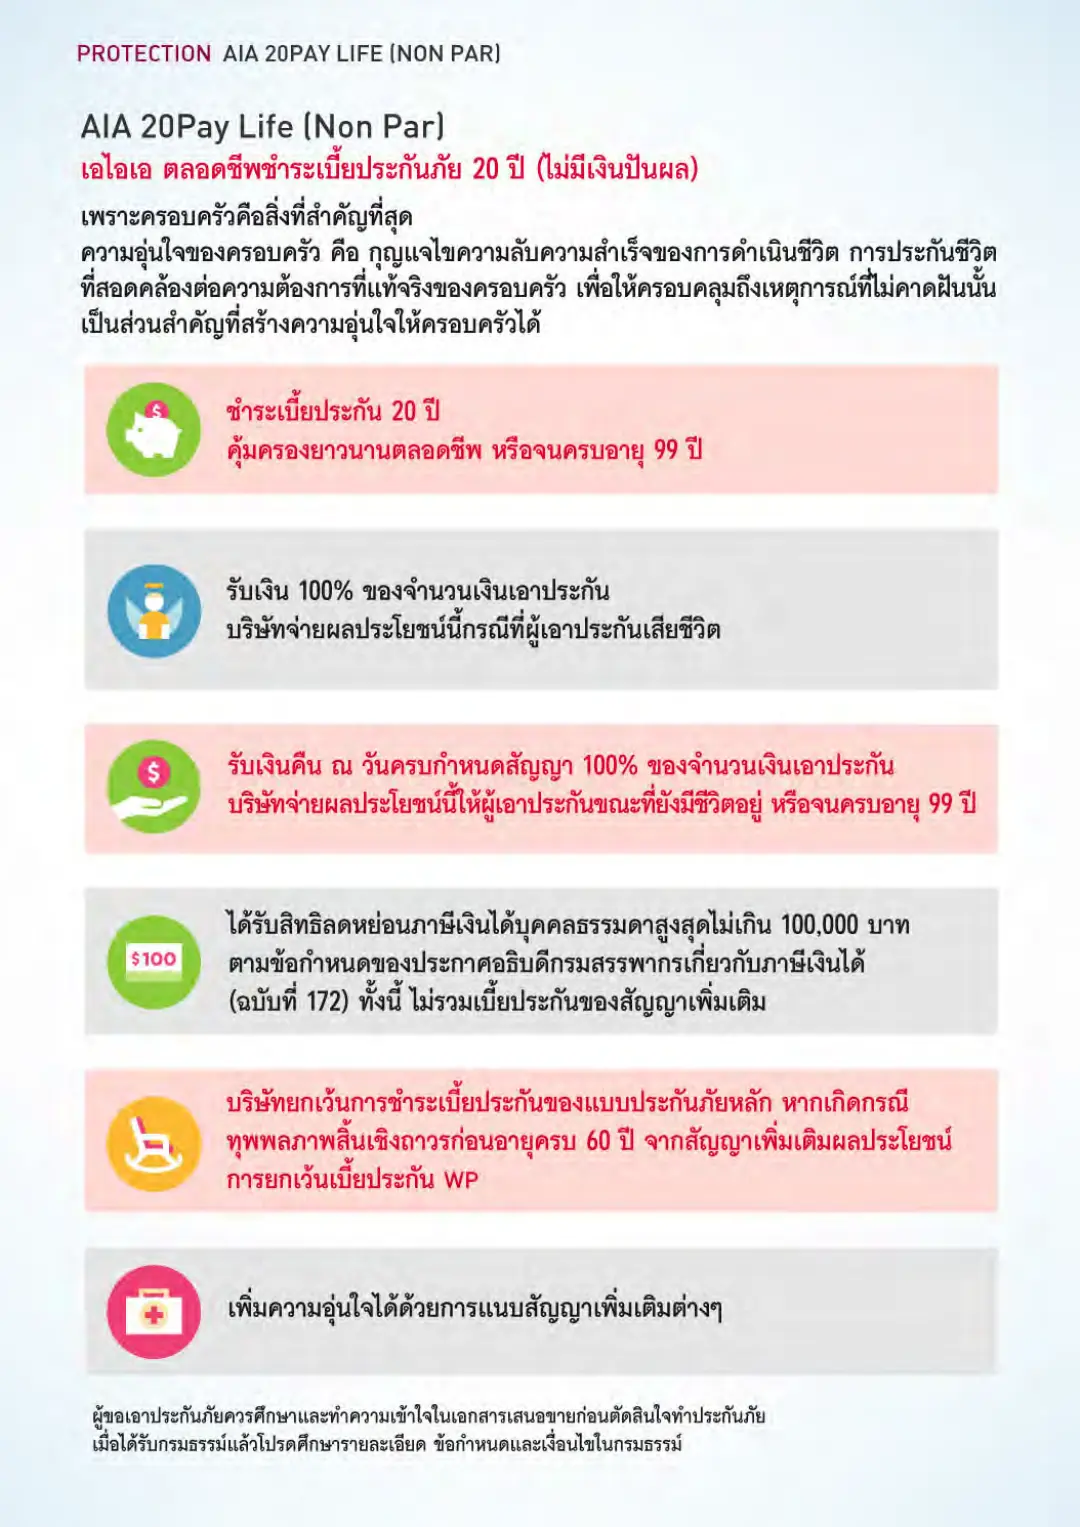
AIA 20 Pay Life คือประกันชีวิตตลอดชีพ จ่ายเบี้ย 20 ปี คุ้มครองถึงอายุ 99 เหมาะกับคนอายุ 30-50 ต้องการทิ้งมรดกให้ครอบครัว ใช้วางแผนมรดก ตารางเบี้ยตามอายุ
AIA 20 Pay Life คือประกันชีวิตตลอดชีพ จ่ายเบี้ย 20 ปี คุ้มครองถึงอายุ 99 เหมาะกับคนอายุ 30-50 ต้องการทิ้งมรดกให้ครอบครัว ใช้วางแผนมรดก ตารางเบี้ยตามอายุ
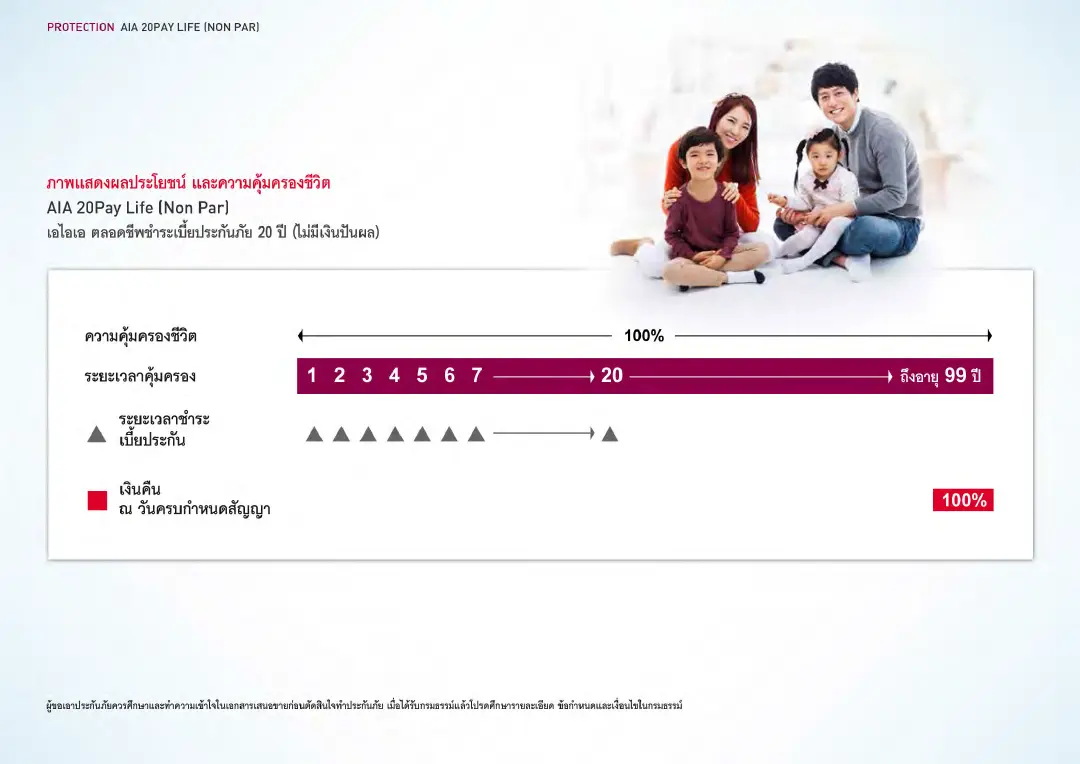
AIA 20 Pay Life เป็นประกันชีวิตตลอดชีพ (Whole Life) จาก AIA Thailand ที่จ่ายเบี้ยเพียง 20 ปี แต่ได้รับความคุ้มครองตลอดชีวิต (ถึงอายุ 99 ปี) ทุนประกันการันตี มีเงินค่าเวนคืน (Cash Value) เพิ่มขึ้นเรื่อยๆ เป็นเครื่องมือวางแผนมรดกและคุ้มครองครอบครัวที่ตรงไปตรงมา
(→ อ่านวางแผนมรดกเบื้องต้น เพื่อเข้าใจบทบาทของประกันชีวิตใน estate planning)
เหมาะ:
ไม่เหมาะ:
| จุดเด่น | รายละเอียด |
|---|---|
| จ่าย 20 ปี คุ้มครองตลอดชีวิต | จ่ายจบแล้ววางมือ ไม่ต้องจ่ายเบี้ยอีก |
| ทุนประกันการันตี | รู้ล่วงหน้าว่าครอบครัวจะได้รับเท่าไร ไม่ผันผวน |
| Cash Value เพิ่มขึ้นทุกปี | มูลค่าเวนคืนโตขึ้นเรื่อยๆ ใช้เป็นหลักทรัพย์กู้ยืมได้ |
| Estate Planning Tool | เงินประกันส่งตรงถึงผู้รับผลประโยชน์ ไม่เข้ากองมรดก ไม่ต้องรอศาล |
| ลดหย่อนภาษี | เบี้ยประกันชีวิตลดหย่อนได้สูงสุด 100,000 บาท/ปี ตลอด 20 ปีที่จ่าย |
| ช่วง | สิ่งที่เกิดขึ้น |
|---|---|
| ปีที่ 1-20 | จ่ายเบี้ยคงที่ทุกปี → สะสม Cash Value + คุ้มครองชีวิต |
| ปีที่ 21+ | ไม่ต้องจ่ายเบี้ยอีก → คุ้มครองต่อไปตลอดชีวิต Cash Value ยังโตต่อ |
| ต้องการเงิน | กู้ยืมจาก Cash Value ได้ (คิดดอกเบี้ย) หรือเวนคืนบางส่วน |
| เสียชีวิต | ผู้รับผลประโยชน์ได้รับทุนประกัน (หรือ Cash Value ถ้ามากกว่า), ส่งตรง ไม่เข้ากองมรดก |
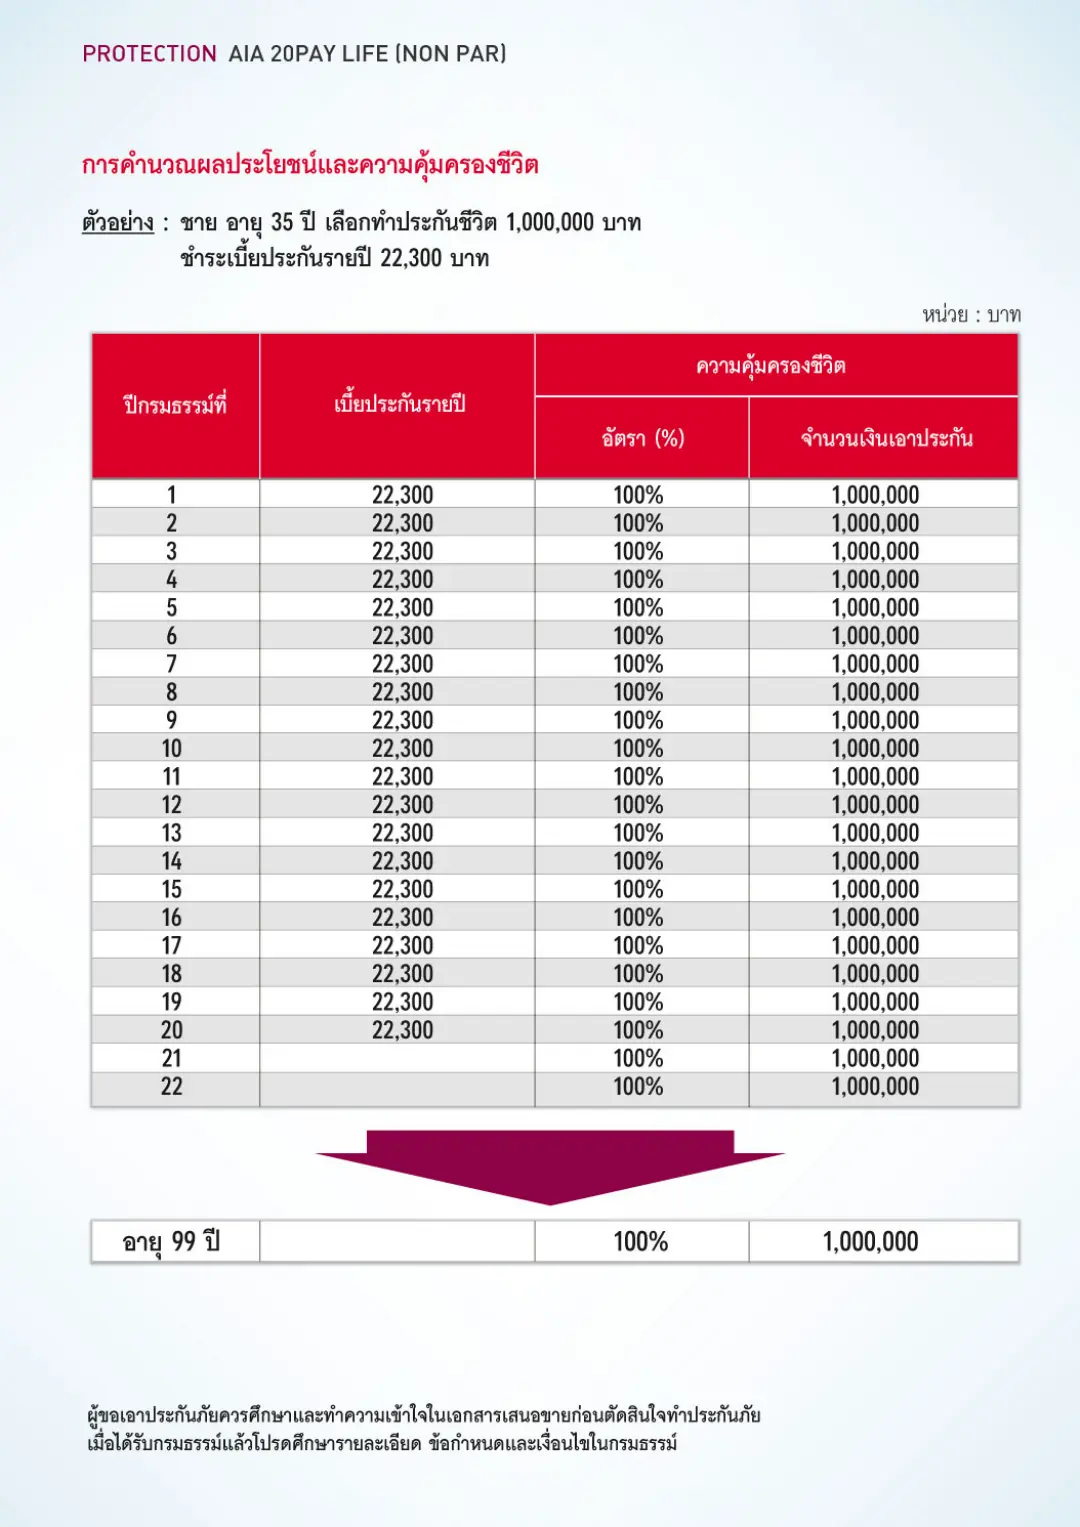
ตัวอย่างง่ายๆ: อายุ 35 ทุนประกัน 5 ล้านบาท จ่ายเบี้ย 20 ปี (ขอใบเสนอราคาตามอายุได้จากช่องติดต่อด้านล่าง) จ่ายจบตอนอายุ 55 → คุ้มครอง 5 ล้านต่อไปโดยไม่ต้องจ่ายอีก มี Cash Value ใช้กู้ยืมได้ (ดูตารางมูลค่าเวนคืนจริงจากกรมธรรม์)
ข้อมูลในโบรชัวร์เป็นข้อมูลจาก AIA Thailand ณ วันที่ระบุ เงื่อนไขจริงตามกรมธรรม์
Q: 20 Pay Life กับ Unit Linked อันไหนดีกว่า?
A: ต่างกันโดยสิ้นเชิง: 20 Pay Life เน้น “คุ้มครอง+ความแน่นอน” ทุนการันตี ไม่ผันผวน Unit Linked เน้น “ลงทุน+โอกาส” แต่ไม่การันตี ถ้าต้องการเงินก้อนแน่นอนให้ครอบครัว → 20 Pay Life ถ้าต้องการสร้างความมั่งคั่ง → Unit Linked ใช้ร่วมกันได้
Q: ถ้าจ่ายไม่ไหวก่อนครบ 20 ปี ทำยังไง?
A: มีทางเลือก: ลดทุนประกัน (Reduce Paid-Up) เป็นกรมธรรม์ใช้เงินสำเร็จ ไม่ต้องจ่ายเบี้ยอีกแต่ทุนลดลง หรือกู้ยืมจาก Cash Value มาจ่ายเบี้ย หรือเวนคืน (ได้ Cash Value คืน) ปรึกษาก่อนตัดสินใจ
Q: คุ้มค่าไหม เทียบกับ Term Insurance?
A: Term Insurance ถูกกว่ามาก (เบี้ย 1/5 - 1/10 ของ Whole Life) แต่หมดอายุเมื่อครบสัญญา (10-20 ปี) ถ้าต้องการคุ้มครองตลอดชีวิตไม่ว่าอะไรจะเกิดขึ้น → Whole Life ถ้าต้องการคุ้มครองเฉพาะช่วง (ลูกยังเล็ก/ผ่อนบ้าน) → Term ถูกกว่าและพอเพียง
Q: เงินประกันเสียภาษีไหม?
A: เงินประกันชีวิตที่ผู้รับผลประโยชน์ได้รับ ได้รับยกเว้นภาษีเงินได้บุคคลธรรมดา (ตามเงื่อนไขกรมสรรพากร, กรมธรรม์อายุ 10 ปีขึ้นไป) จึงเป็นเครื่องมือ estate planning ที่มีประสิทธิภาพ
ถ้าอ่านแล้วสนใจ หรืออยากรู้ว่า 20 Pay Life เหมาะกับแผนคุ้มครองครอบครัวของคุณหรือไม่ ทักมาคุยได้เลย
ผมจะช่วยวิเคราะห์ให้ว่าเหมาะหรือไม่เหมาะ ตรงๆ ไม่ยัดเยียด ถ้า Term Insurance เพียงพอสำหรับสถานการณ์คุณ ก็บอกตรงๆ ไม่ต้องซื้อแพงกว่าที่จำเป็น
ไม่มีค่าใช้จ่าย ไม่มีภาระผูกพัน ถ้าไม่เหมาะก็บอก
ชำระ 20 ปี
| อายุ (ปี) | อัตราเบี้ย/ปี ต่อทุนประกัน 1,000 บาท |
|---|---|
| 30 | 21.50 |
| 31 | 22.01 |
| 32 | 22.55 |
| 33 | 23.11 |
| 34 | 23.69 |
| 35 | 24.30 |
| 36 | 24.94 |
| 37 | 25.61 |
| 38 | 26.31 |
| 39 | 27.04 |
| 40 | 27.80 |
| 41 | 28.60 |
| 42 | 29.44 |
| 43 | 30.32 |
| 44 | 31.24 |
| 45 | 32.20 |
| 46 | 33.22 |
| 47 | 34.28 |
| 48 | 35.40 |
| 49 | 36.57 |
แสดงอายุ 30 ถึง 49 ปี
ที่มา: คู่มือแบบประกัน AIA 20 Pay Life (ก.พ. 2566) หน้า 7
ดูตารางเบี้ยทั้งหมด ติดต่อที่ปรึกษาตารางเบี้ยไม่แสดงในฉบับพิมพ์ ดูเบี้ยทั้งหมดได้จากที่ปรึกษา: https://lin.ee/o8I6DfJ
ที่มา: คู่มือแบบประกัน AIA 20 Pay Life (ก.พ. 2566) หน้า 7 · ข้อมูลเบี้ยเป็นอัตราเริ่มต้น อาจเปลี่ยนแปลงตามเงื่อนไข
Product Brochure
ข้อมูลจาก AIA Thailand, เงื่อนไขจริงตามกรมธรรม์
FAQ
Get Started
ปรึกษาเรื่องแบบประกันที่เหมาะกับคุณ
ไม่มีค่าใช้จ่าย ไม่ผูกมัด
AIA Legacy Prestige Plus ประกันชีวิตตลอดชีพทุน 10 ล้านขึ้นไป วางแผนมรดก tax-efficient ไม่เข้ากองมรดก Cash value คืน 100% ที่อายุ 99
AIA Pay Life Plus ประกันชีวิตตลอดชีพ Non-Par ผลประโยชน์การันตี แถมยกเว้นเบี้ย WPCI + จ่ายก่อนกรณีป่วยระยะสุดท้าย ทุนเริ่ม 150,000 บาท ตารางเบี้ยตามอายุ
ข้อมูลผลิตภัณฑ์เป็นข้อมูลเบื้องต้นเพื่อการศึกษาเท่านั้น ไม่ใช่ใบเสนอราคาหรือสัญญาประกัน · เงื่อนไข ผลประโยชน์ และเบี้ยจริงตามกรมธรรม์ของ AIA Thailand · ปรึกษาตัวแทนที่มีใบอนุญาตก่อนตัดสินใจ ·ข้อกำหนดเพิ่มเติม