ประกันบำนาญ

AIA Annuity Fix
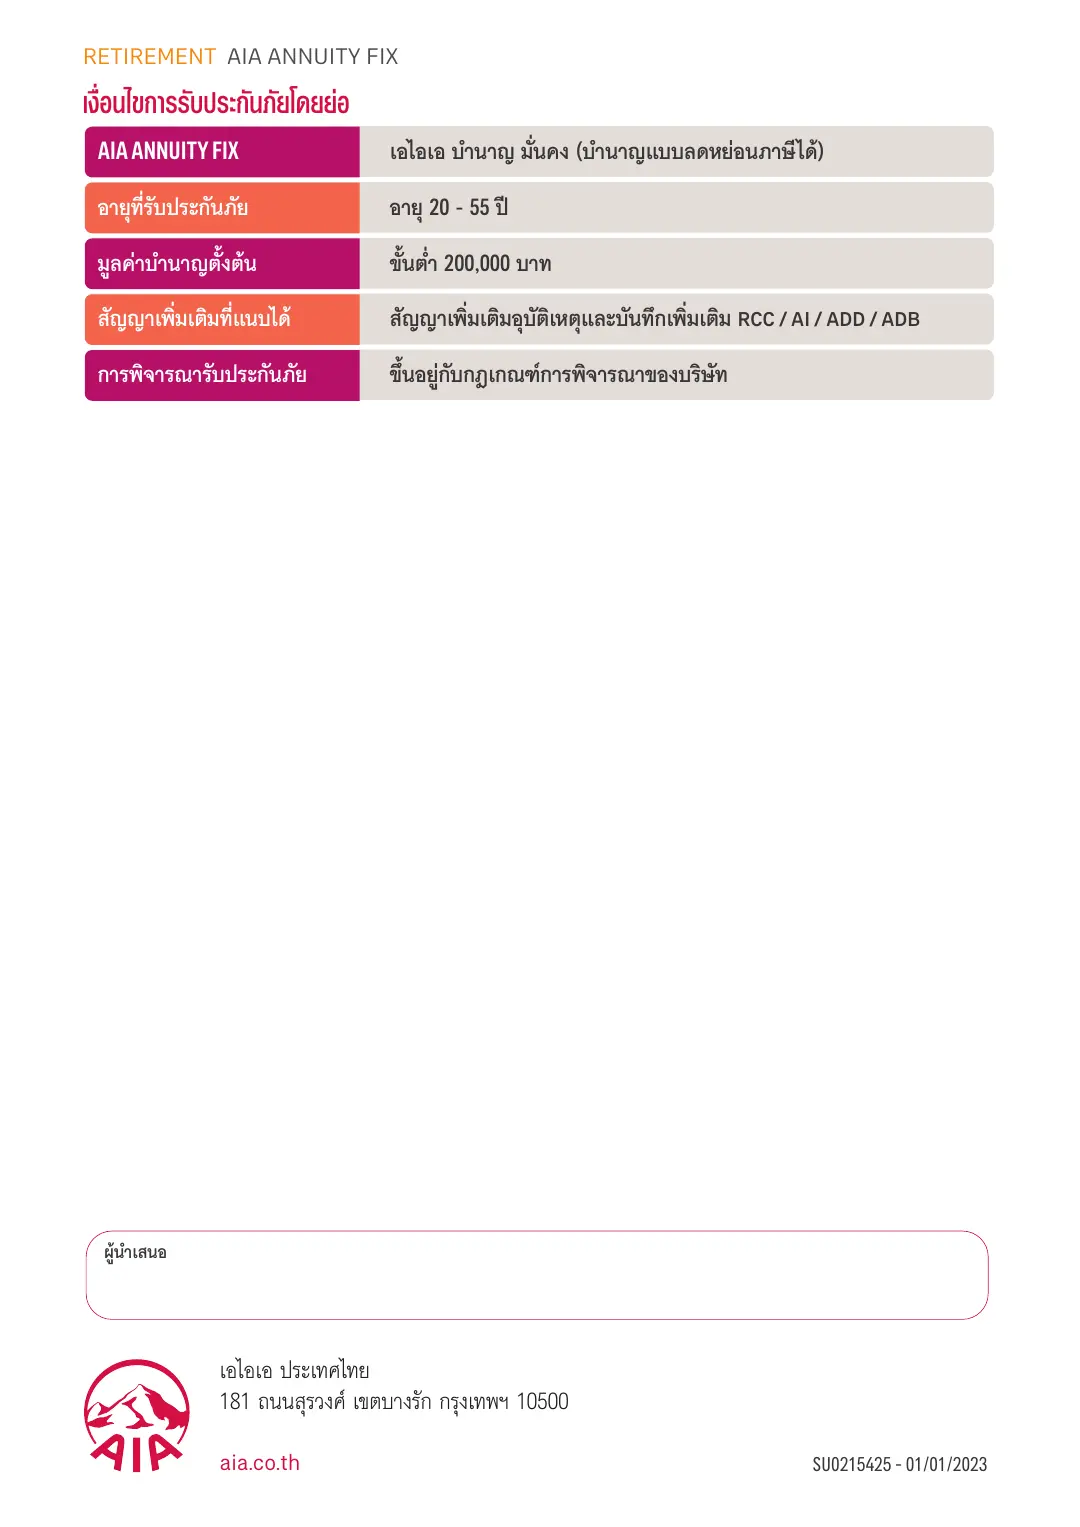
AIA Annuity Fix ประกันบำนาญจ่ายเงินรายงวดแน่นอนหลังเกษียณ ลดหย่อนภาษีสูงสุด 200,000 บาท/ปี เหมาะกับอายุ 35-55 ที่ต้องการรายได้หลังเกษียณ ตารางเบี้ยตามอายุ
AIA Annuity Fix ประกันบำนาญจ่ายเงินรายงวดแน่นอนหลังเกษียณ ลดหย่อนภาษีสูงสุด 200,000 บาท/ปี เหมาะกับอายุ 35-55 ที่ต้องการรายได้หลังเกษียณ ตารางเบี้ยตามอายุ
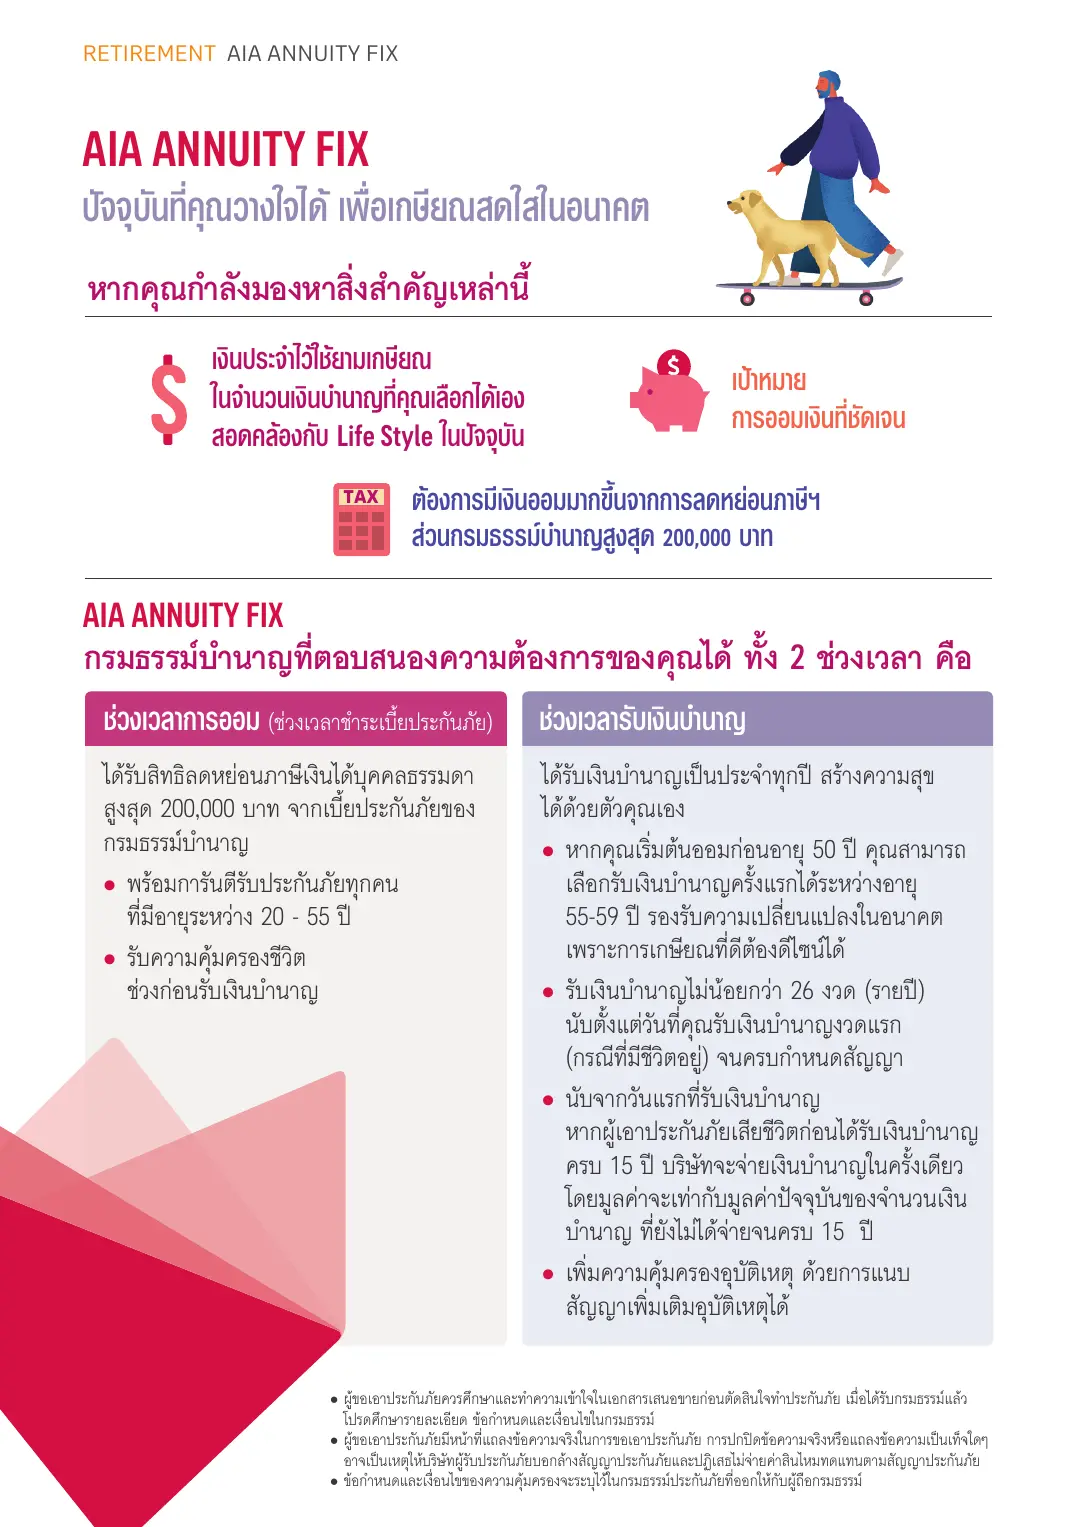
AIA Annuity Fix เป็นประกันบำนาญที่จ่ายเงินรายงวด (รายเดือน/รายปี) ให้แน่นอนหลังเกษียณ โดยจ่ายเบี้ยระหว่างทำงาน แล้วรับเงินบำนาญตั้งแต่อายุที่กำหนด (เช่น 55 หรือ 60) ไปจนถึงอายุ 85-90 ปี จำนวนเงินที่ได้รับระบุชัดในกรมธรรม์ ไม่ผันผวนตามตลาด
(→ อ่านเกษียณต้องมีเงินเท่าไหร่ เพื่อคำนวณว่าบำนาญช่วยเติมเต็มส่วนไหน)
เหมาะ:
ไม่เหมาะ:
| จุดเด่น | รายละเอียด |
|---|---|
| เงินบำนาญการันตี | จำนวนเงินที่จะได้รับระบุชัดในกรมธรรม์ ไม่ผันผวนตามตลาด |
| ลดหย่อนภาษี | เบี้ยบำนาญลดหย่อนได้สูงสุด 200,000 บาท/ปี (ภายใต้เพดานรวมเกษียณ 500,000) |
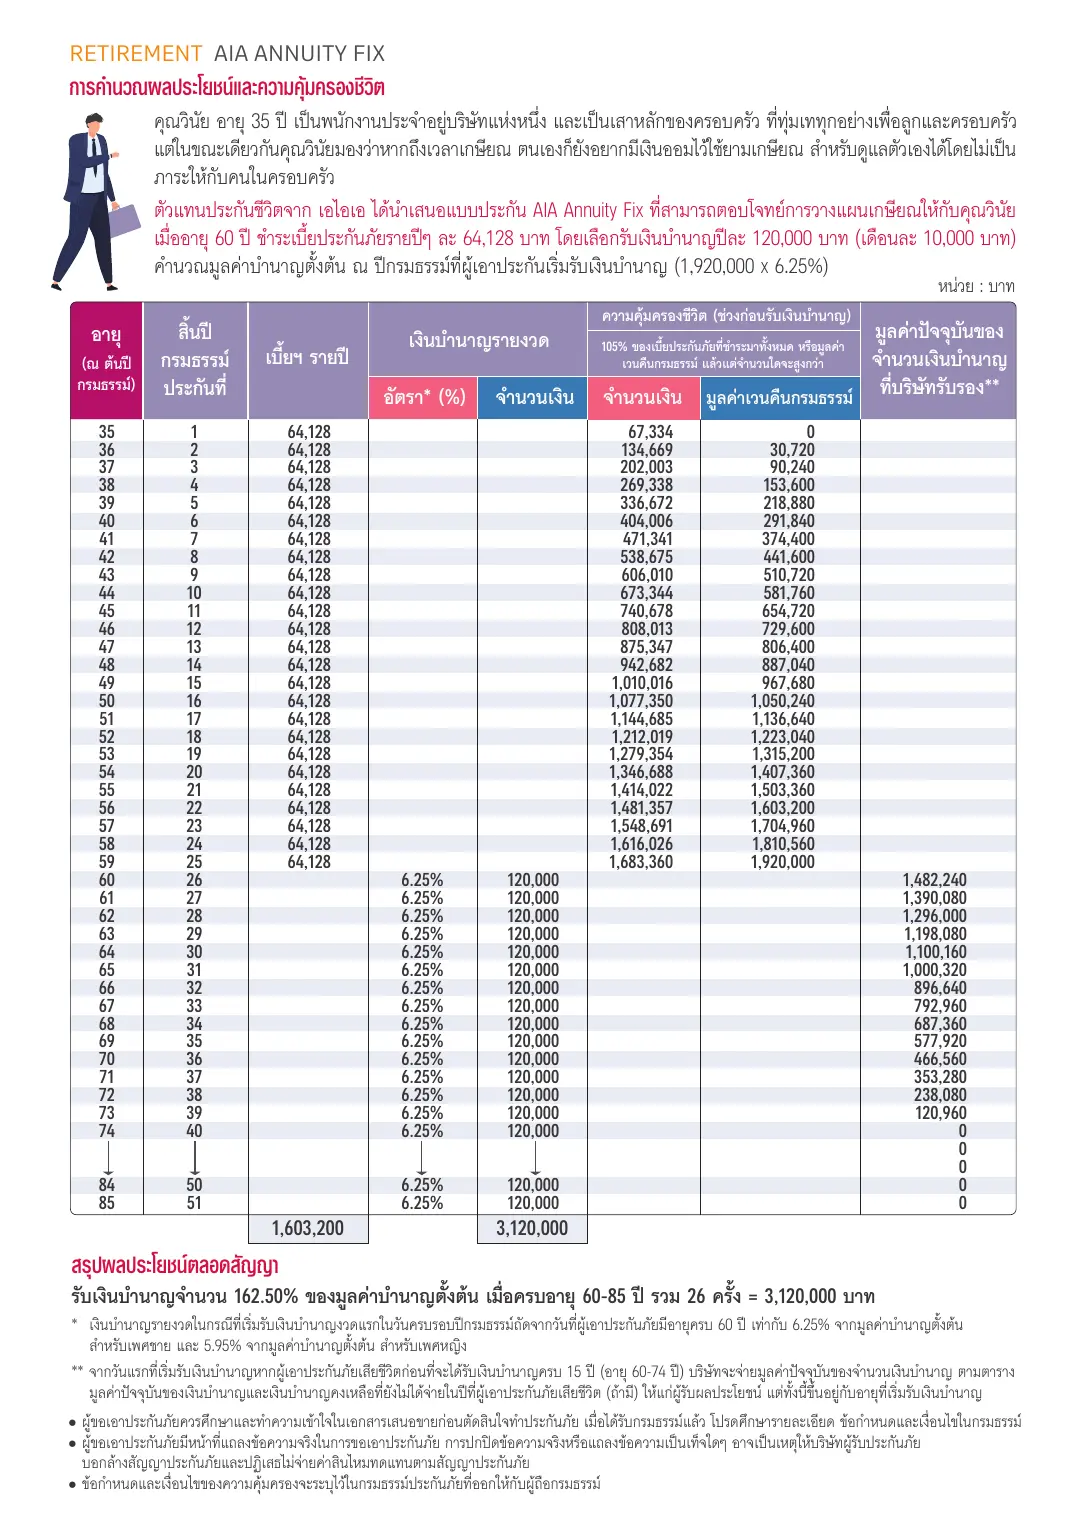
| จ่ายบำนาญถึงอายุ 85 | รับเงินบำนาญรายปีตั้งแต่อายุ 60 ถึง 85 ปี |
| การันตีจ่าย | ถ้าเสียชีวิตก่อนรับครบ ผู้รับผลประโยชน์ได้รับส่วนที่เหลือ (ตามเงื่อนไข) |
| บังคับออม | เมื่อซื้อแล้วต้องจ่ายเบี้ยต่อเนื่อง, เป็นวินัยทางการเงินบังคับ |
| ช่วง | สิ่งที่เกิดขึ้น |
|---|---|
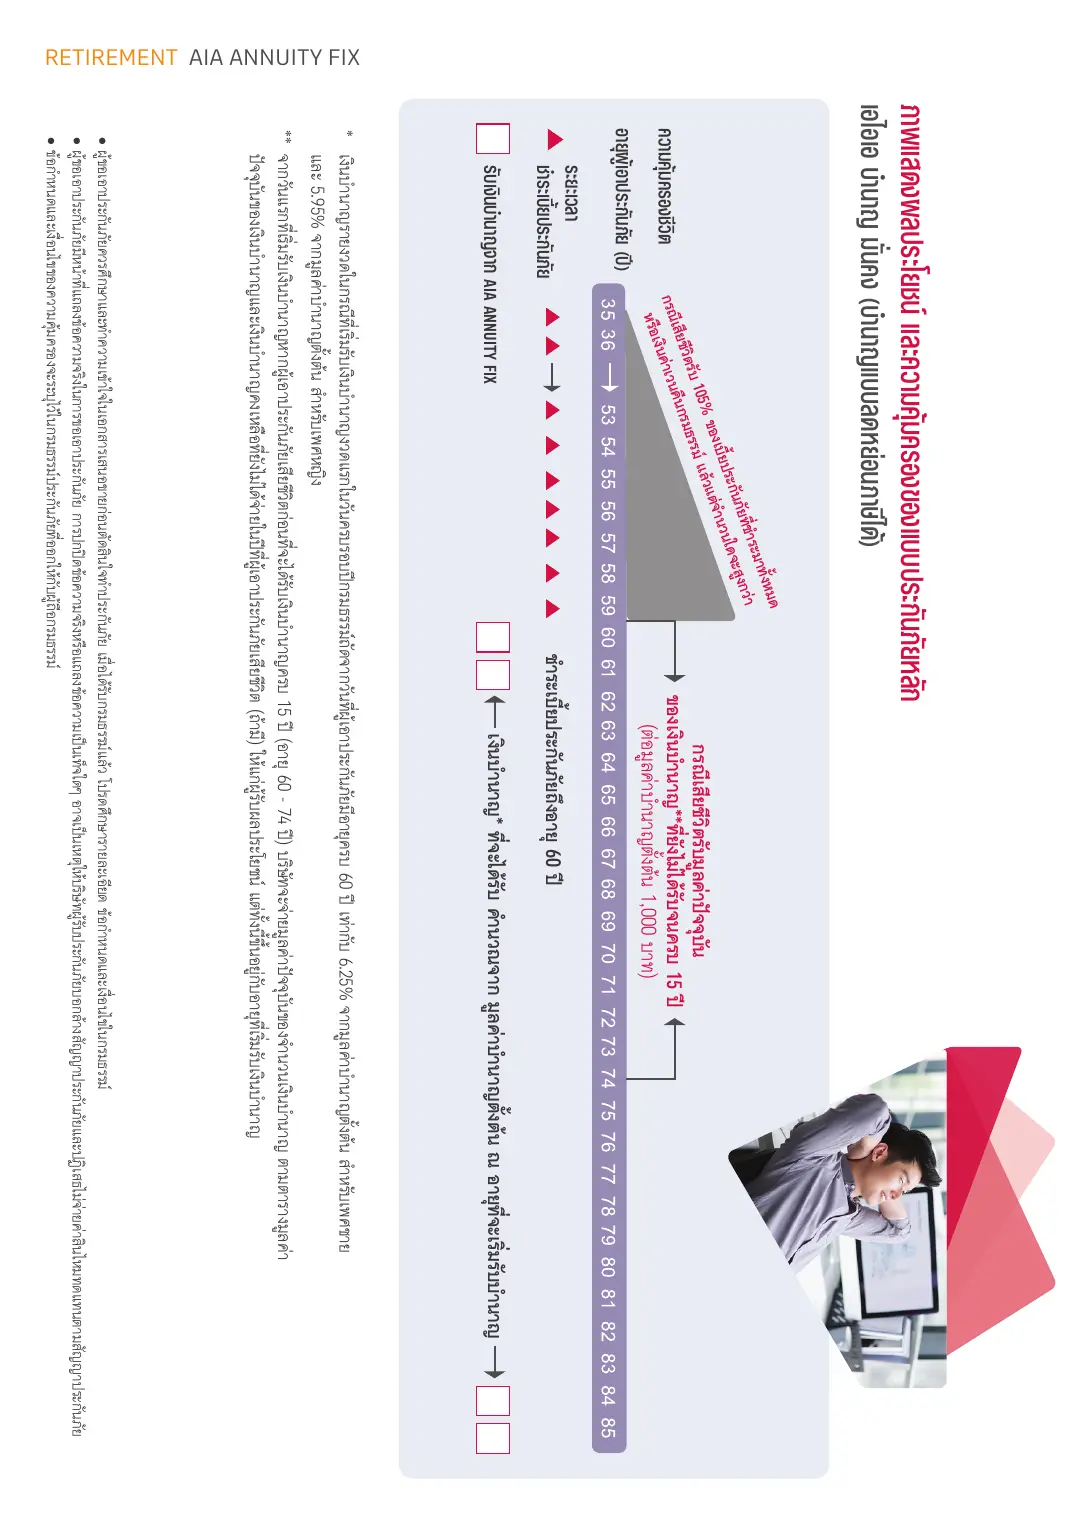
| จ่ายเบี้ยระหว่างทำงาน | เบี้ยรายปีตามแผนที่เลือก จ่ายต่อเนื่องจนถึงอายุที่กำหนด |
| ถึงอายุรับบำนาญ (55/60) | เริ่มรับเงินบำนาญรายงวด ตามจำนวนที่ระบุในกรมธรรม์ |
| ช่วงรับบำนาญ | ได้รับเงินสม่ำเสมอทุกเดือน/ปี ไม่ต้องทำอะไร |
| จนถึงอายุ 85-90 | จ่ายเงินบำนาญต่อเนื่องจนสิ้นสุดสัญญา |
| เสียชีวิตระหว่างการันตี | ผู้รับผลประโยชน์ได้รับเงินส่วนที่เหลือตามเงื่อนไข |
ลดหย่อนภาษี: เบี้ยบำนาญลดหย่อนได้สูงสุด 200,000 บาท/ปี แต่ต้องรวมกับสิทธิ์เกษียณอื่น (RMF, PVD, กบข.) แล้วไม่เกิน 500,000 ปรึกษาตัวแทนเพื่อคำนวณสิทธิ์ที่เหลือ (ดูรายการลดหย่อนภาษี 2569 ครบ)
ข้อมูลในโบรชัวร์เป็นข้อมูลจาก AIA Thailand ณ วันที่ระบุ เงื่อนไขจริงตามกรมธรรม์
Q: เงินบำนาญได้รับการการันตีจริงไหม?
A: ใช่, จำนวนเงินที่จะได้รับต่องวดระบุชัดในกรมธรรม์ตั้งแต่วันแรก ไม่ผันผวนตามตลาด ไม่ว่าเศรษฐกิจจะเป็นอย่างไร AIA ต้องจ่ายตามสัญญา
Q: ลดหย่อนภาษีได้เท่าไหร่?
A: เบี้ยประกันบำนาญลดหย่อนได้สูงสุด 200,000 บาท/ปี แต่ต้องรวมกับกองทุนเกษียณอื่นๆ (RMF, กบข., PVD) แล้วไม่เกิน 500,000 บาท ต้องคำนวณว่าใช้สิทธิ์ส่วนไหนไปแล้ว (ดูรายการลดหย่อนภาษี 2569 ครบ)
Q: ผลตอบแทนต่ำกว่าลงทุนเองไหม?
A: ผลตอบแทนแบบการันตีของประกันบำนาญต่ำกว่ากองทุนหุ้น (ดูตัวอย่าง cashflow ฉบับเต็ม) แต่ Annuity Fix ไม่ใช่การลงทุน คือการซื้อรายได้ที่แน่นอนหลังเกษียณ ข้อดีคือไม่มีความเสี่ยงขาดทุนและจ่ายบำนาญถึงอายุ 85 จุดอ่อนคือเงินเฟ้อกัดกร่อนมูลค่าจริงของเงินที่ได้รับ
Q: ถ้าเสียชีวิตก่อนรับเงินบำนาญครบ เงินหายไปไหม?
A: ส่วนใหญ่มีเงื่อนไขการันตีจ่าย เช่น การันตี 15 ปี, ถ้าเสียชีวิตก่อนรับครบ ผู้รับผลประโยชน์จะได้รับเงินส่วนที่เหลือ ต้องเช็คเงื่อนไขแต่ละแผน
ถ้าอ่านแล้วสนใจ หรืออยากรู้ว่า Annuity Fix เหมาะกับอายุ งบ และแผนเกษียณของคุณหรือเปล่า ทักมาคุยได้เลย
ผมจะช่วยคำนวณให้ว่าเบี้ยเท่าไหร่ ได้บำนาญเดือนละเท่าไหร่ และสิทธิ์ลดหย่อนภาษีเหลือเท่าไหร่ ตรงๆ ไม่ยัดเยียด ถ้ากองทุน RMF เหมาะกว่าก็บอก
ไม่มีค่าใช้จ่าย ไม่มีภาระผูกพัน ถ้าไม่เหมาะก็บอก
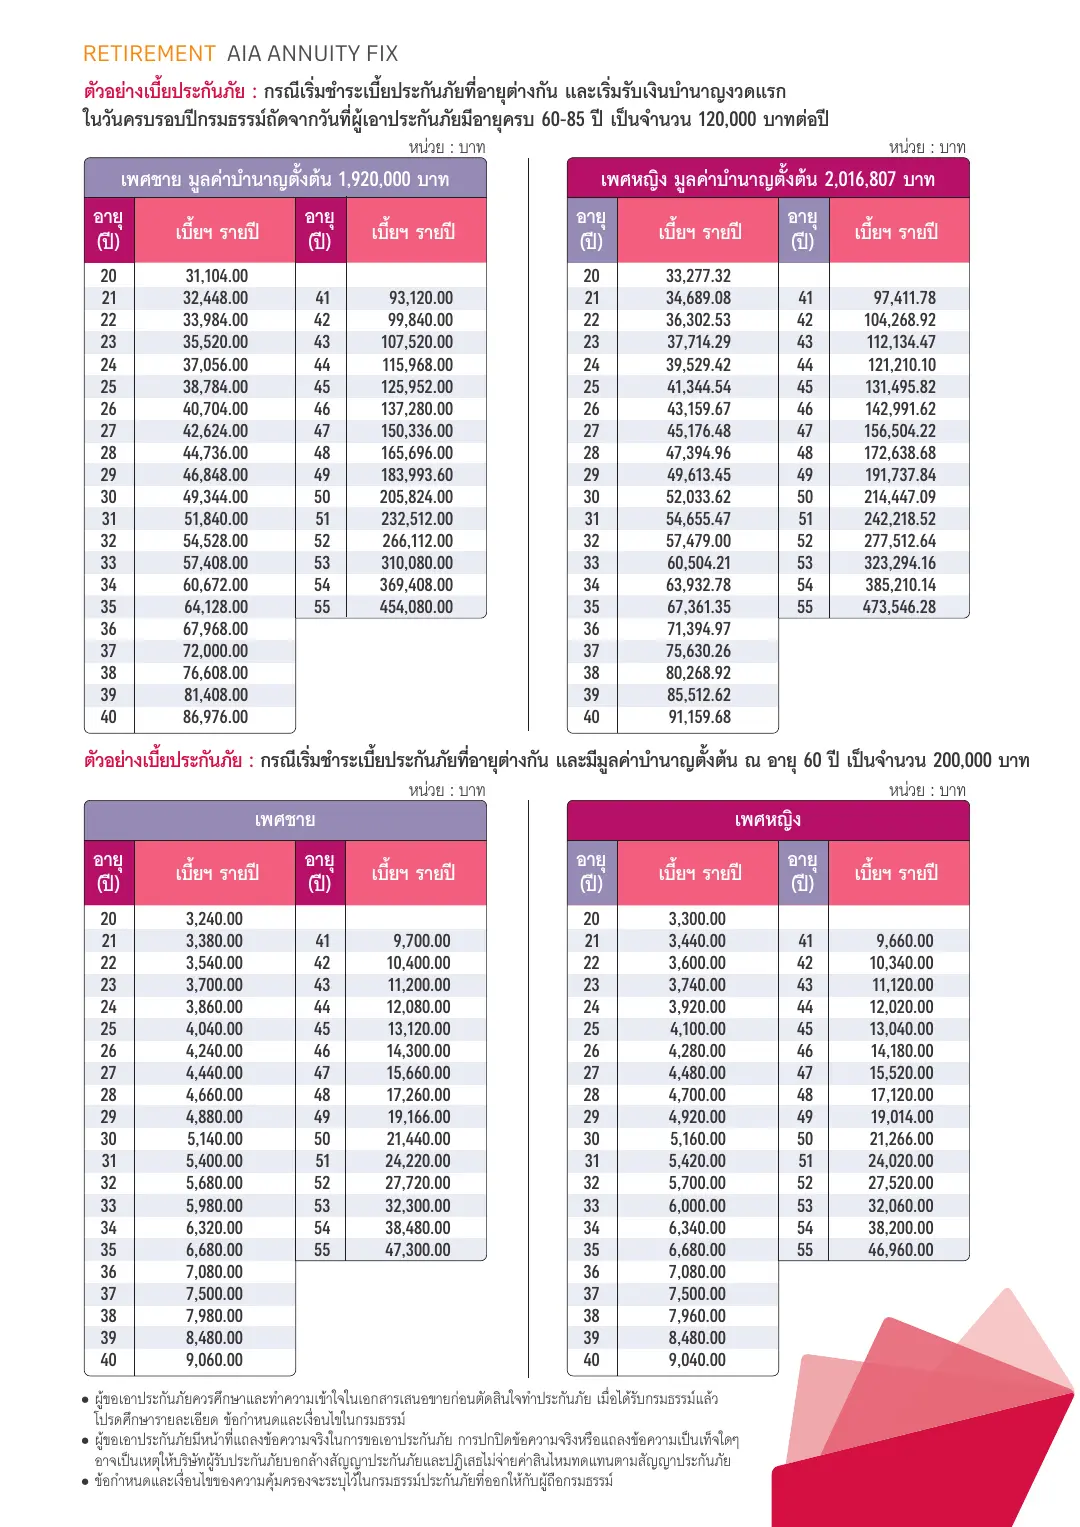
| อายุ (ปี) | เบี้ย/ปี (บาท) ตามตัวอย่างในโบรชัวร์ |
|---|---|
| 30 | 49,344 |
| 31 | 51,840 |
| 32 | 54,528 |
| 33 | 57,408 |
| 34 | 60,672 |
| 35 | 64,128 |
| 36 | 67,968 |
| 37 | 72,000 |
| 38 | 76,608 |
| 39 | 81,408 |
| 40 | 86,976 |
| 41 | 93,120 |
| 42 | 99,840 |
| 43 | 107,520 |
| 44 | 115,968 |
| 45 | 125,952 |
| 46 | 137,280 |
| 47 | 150,336 |
| 48 | 165,696 |
| 49 | 183,993.60 |
แสดงอายุ 30 ถึง 49 ปี
ที่มา: โบรชัวร์ AIA Annuity Fix (ม.ค. 2566) หน้า 4
ดูตารางเบี้ยทั้งหมด ติดต่อที่ปรึกษาตารางเบี้ยไม่แสดงในฉบับพิมพ์ ดูเบี้ยทั้งหมดได้จากที่ปรึกษา: https://lin.ee/o8I6DfJ
ที่มา: โบรชัวร์ AIA Annuity Fix (ม.ค. 2566) หน้า 4 · ข้อมูลเบี้ยเป็นอัตราเริ่มต้น อาจเปลี่ยนแปลงตามเงื่อนไข
Product Brochure
ข้อมูลจาก AIA Thailand, เงื่อนไขจริงตามกรมธรรม์
FAQ
Get Started
ปรึกษาเรื่องแบบประกันที่เหมาะกับคุณ
ไม่มีค่าใช้จ่าย ไม่ผูกมัด
ข้อมูลผลิตภัณฑ์เป็นข้อมูลเบื้องต้นเพื่อการศึกษาเท่านั้น ไม่ใช่ใบเสนอราคาหรือสัญญาประกัน · เงื่อนไข ผลประโยชน์ และเบี้ยจริงตามกรมธรรม์ของ AIA Thailand · ปรึกษาตัวแทนที่มีใบอนุญาตก่อนตัดสินใจ ·ข้อกำหนดเพิ่มเติม