ประกันสะสมทรัพย์

AIA Endowment 15/25
AIA Endowment 15/25 ประกันสะสมทรัพย์ จ่ายเบี้ย 15 ปี คุ้มครอง 25 ปี การันตีเงินครบสัญญา เหมาะกับคนอนุรักษ์นิยม ลดหย่อนภาษี พร้อมตารางเบี้ยตามอายุ
AIA Endowment 15/25 ประกันสะสมทรัพย์ จ่ายเบี้ย 15 ปี คุ้มครอง 25 ปี การันตีเงินครบสัญญา เหมาะกับคนอนุรักษ์นิยม ลดหย่อนภาษี พร้อมตารางเบี้ยตามอายุ
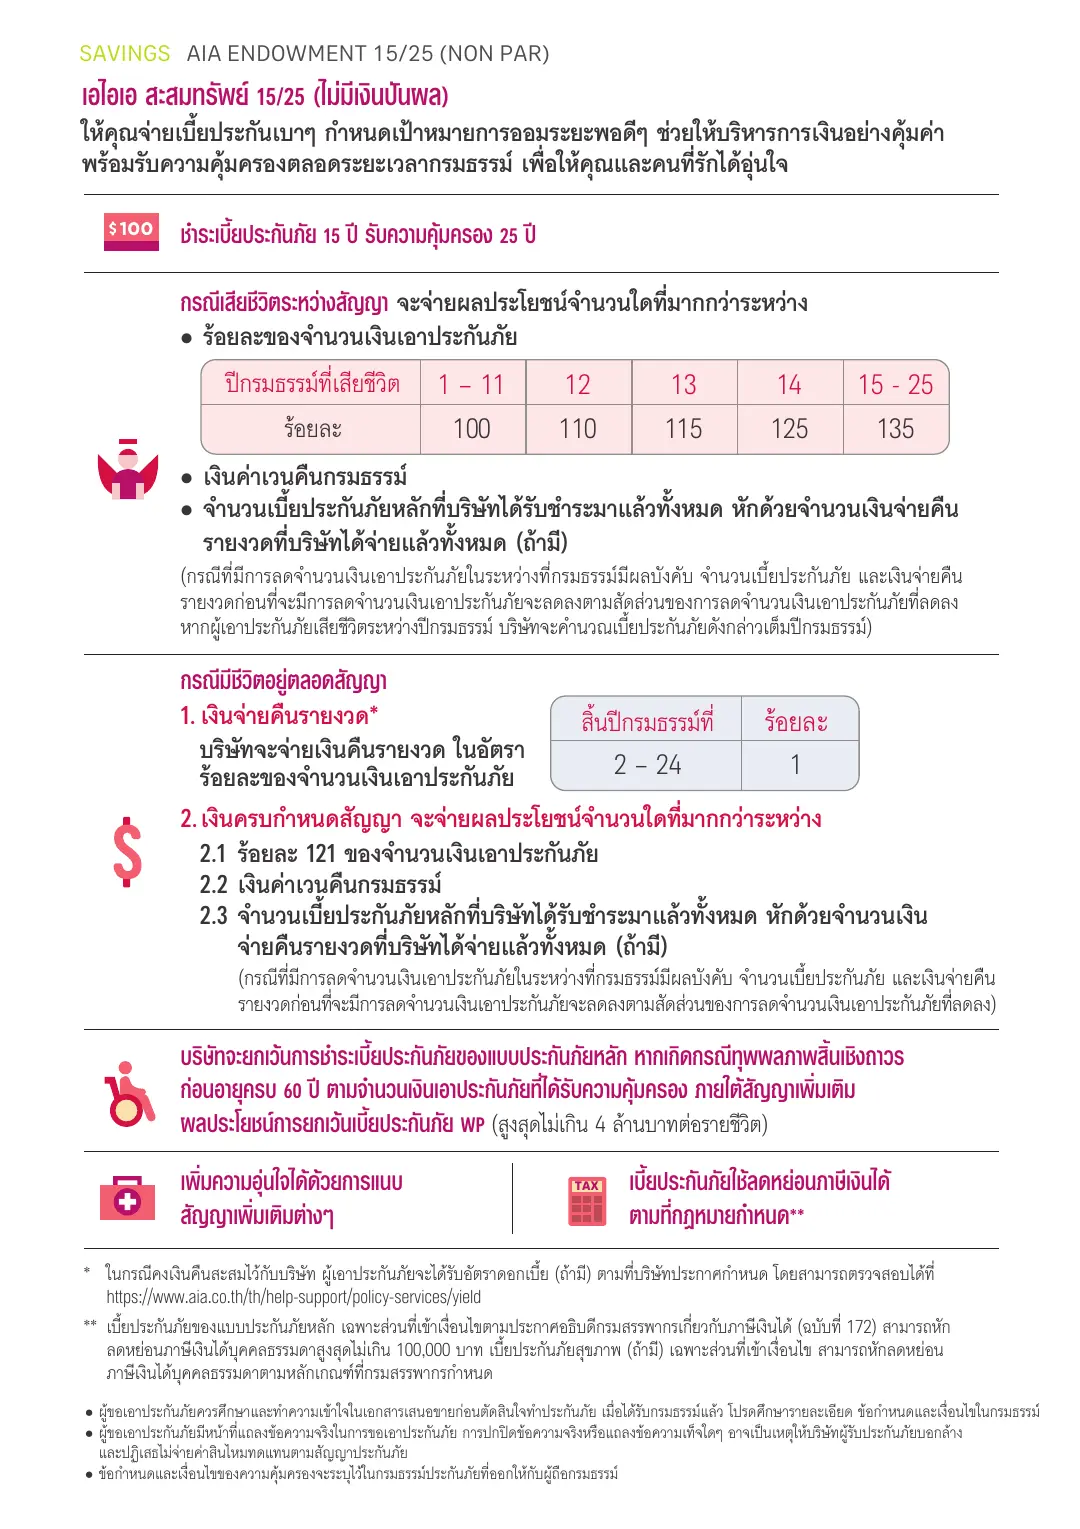
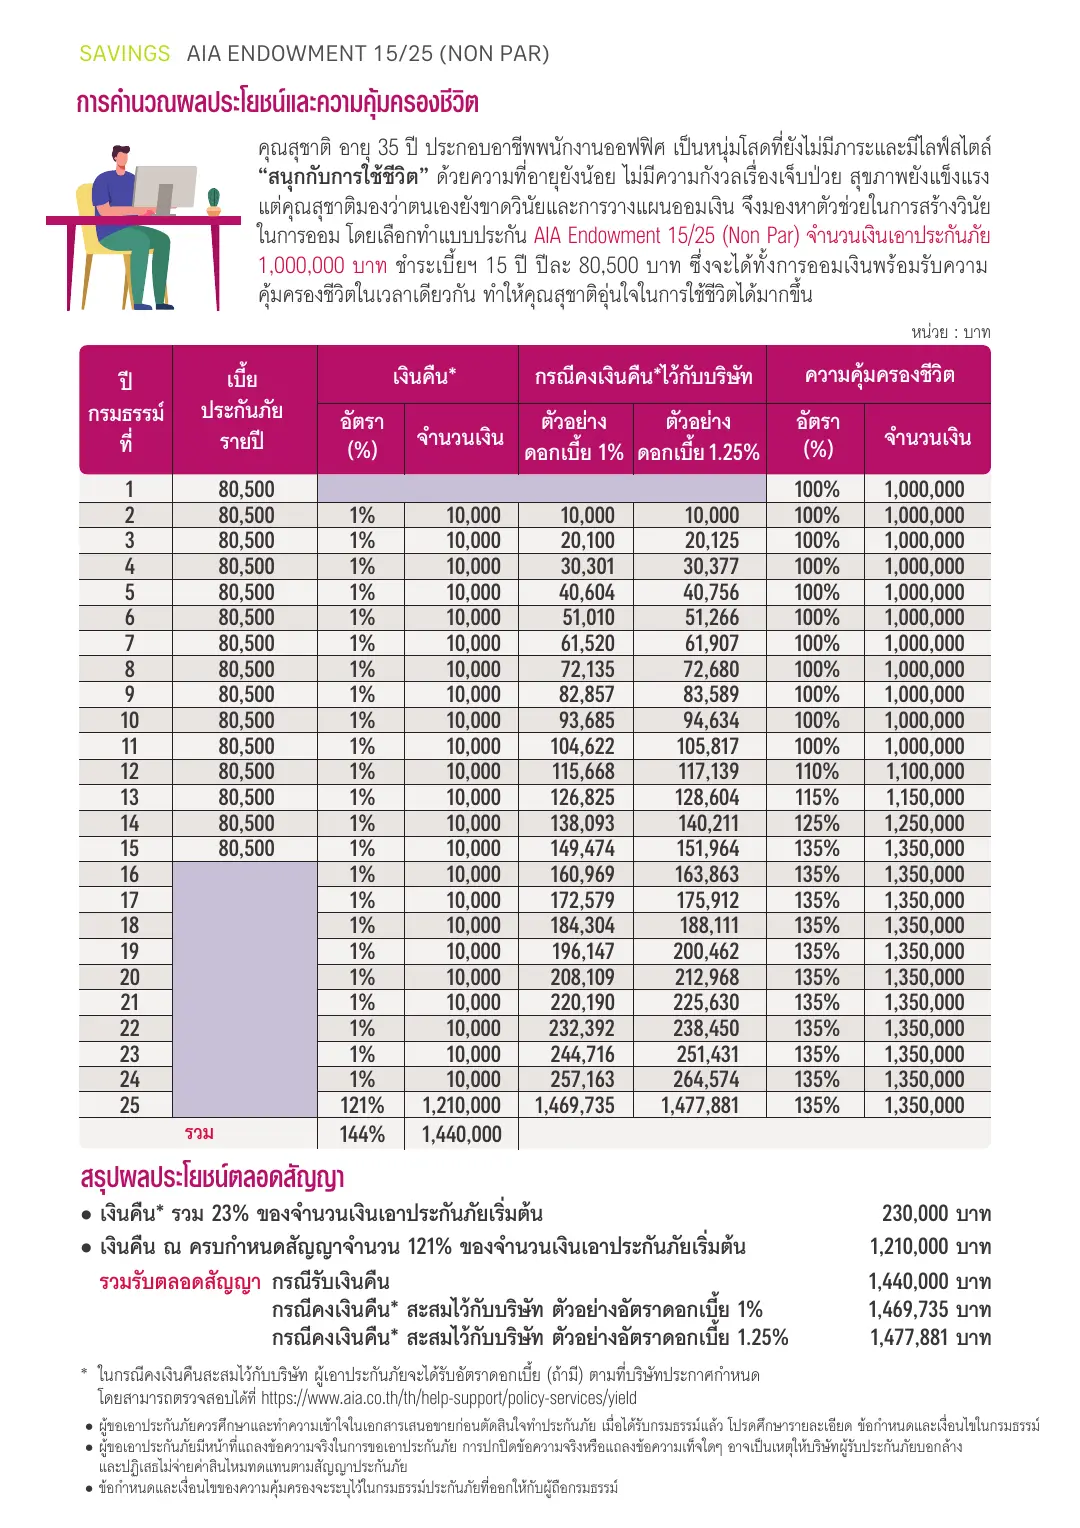
AIA Endowment 15/25 เป็นประกันสะสมทรัพย์แบบดั้งเดิม (Traditional Endowment) จาก AIA Thailand จ่ายเบี้ย 15 ปี คุ้มครอง 25 ปี เมื่อครบสัญญาได้รับเงินคืนตามที่การันตีในกรมธรรม์ ตัวเลข IRR ของแบบประกันนี้อยู่ระหว่างตรวจทานใหม่ ดูตารางผลประโยชน์ในโบรชัวร์ของ AIA หรือคำนวณเองด้วย เครื่องคำนวณ IRR เป็นเครื่องมือบังคับออมที่มีความคุ้มครองชีวิตควบคู่ ไม่ใช่แผนลงทุนที่ให้ผลตอบแทนสูง
(→ อ่านIRR คืออะไร วัดผลตอบแทนประกันยังไง เพื่อเข้าใจวิธีเทียบผลตอบแทนจริง)
เหมาะ:
ไม่เหมาะ:
| จุดเด่น | รายละเอียด |
|---|---|
| เงินครบสัญญาการันตี | รู้ล่วงหน้าว่าจะได้คืนเท่าไร ไม่ผันผวนตามตลาด |
| บังคับออม 15 ปี | ถ้าวินัยออมเองไม่ดี endowment ช่วยล็อคเงินไว้ |
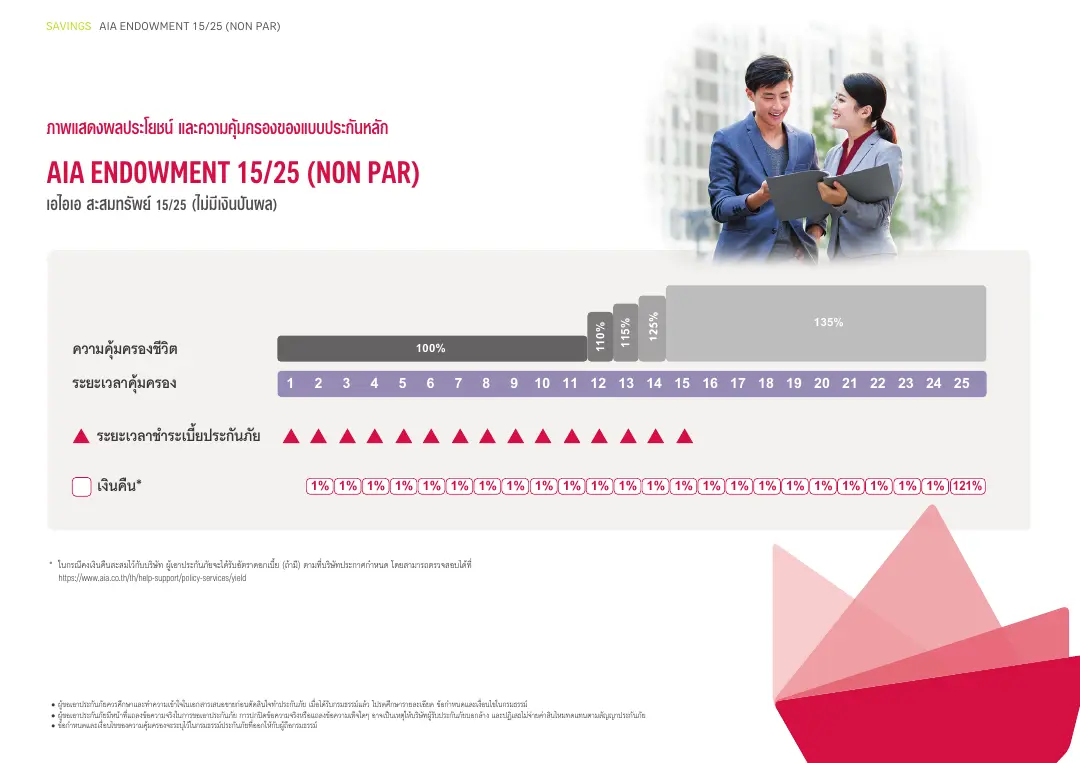
| คุ้มครองชีวิต 25 ปี | เสียชีวิตระหว่างสัญญา ครอบครัวได้ทุนประกัน |
| ลดหย่อนภาษี | เบี้ยลดหย่อนได้สูงสุด 100,000 บาท/ปี ตลอด 15 ปีที่จ่าย |
| ช่วง | สิ่งที่เกิดขึ้น |
|---|---|
| ปีที่ 1-15 (จ่ายเบี้ย) | จ่ายเบี้ยรายปี คุ้มครองชีวิตตามทุนประกัน Cash value สะสมขึ้นทีละน้อย |
| ปีที่ 16-25 (หยุดจ่ย) | ไม่ต้องจ่ายเบี้ยอีก แต่ยังคุ้มครองชีวิตอยู่ Cash value เพิ่มต่อ |
| ครบ 25 ปี (สัญญาครบ) | ได้รับเงินครบสัญญาตามที่การันตี |
| เสียชีวิตระหว่างสัญญา | ครอบครัวได้รับทุนประกัน (สูงกว่า cash value ณ ขณะนั้น) |
| ต้องการเงินก่อนครบ | Policy Loan (กู้บางส่วน) หรือเวนคืน (ได้ cash value แต่เสียสิทธิ์) |
ข้อมูลในโบรชัวร์เป็นข้อมูลจาก AIA Thailand ณ วันที่ระบุ เงื่อนไขจริงตามกรมธรรม์
Q: ผลตอบแทนการันตีต่ำไปไหม เทียบกับฝากธนาคารยังไง?
A: ผลตอบแทนการันตีของประกันสะสมทรัพย์ต่ำ เทียบได้โดยตรงกับดอกเบี้ยออมทรัพย์ปัจจุบัน ตัวเลข IRR ของแบบประกันนี้อยู่ระหว่างตรวจทานใหม่ ดูตารางผลประโยชน์ในโบรชัวร์ของ AIA หรือคำนวณเองด้วย เครื่องคำนวณ IRR นอกจากผลตอบแทน ข้อดีของ endowment คือบังคับออม+มีคุ้มครองชีวิต+ลดหย่อนภาษีได้ ข้อเสียคือขาดสภาพคล่อง ถ้าต้องการ return สูงกว่านี้ต้องรับความเสี่ยง (กองทุน/UL) ผลตอบแทนในอดีตไม่รับประกันอนาคต
Q: จ่ายเบี้ยไม่ครบ 15 ปีได้ไหม?
A: ถ้าหยุดจ่ายก่อนครบ กรมธรรม์จะถูกลดทุนหรือใช้เงินสำเร็จ (Reduced Paid-Up) ซึ่งได้เงินคืนน้อยลงมาก ยิ่งหยุดจ่ายเร็ว ยิ่งเสียเปรียบ ต้องมั่นใจว่าจ่ายไหว 15 ปี ก่อนตัดสินใจ
Q: ต้องการเงินก่อนครบ 25 ปี ทำยังไง?
A: มีทางเลือก: 1) กู้จากกรมธรรม์ (Policy Loan) ได้ส่วนหนึ่งของ cash value โดยยังคุ้มครองอยู่ 2) เวนคืนกรมธรรม์ ได้ cash value ณ ขณะนั้น แต่จะน้อยกว่าเงินครบสัญญามาก และเสียสิทธิ์ทุกอย่าง ควรถือจนครบถ้าเป็นไปได้
ถ้าอ่านแล้วสนใจ หรืออยากรู้ว่า Endowment 15/25 เหมาะกับเป้าหมายการออมของคุณไหม, ทักมาคุยได้เลย
ผมจะช่วยวิเคราะห์ให้ว่าเหมาะหรือไม่เหมาะ ตรงๆ ไม่ยัดเยียด ถ้าคุณมีวินัยออมดีอยู่แล้วและต้องการผลตอบแทนที่ดีกว่า ก็บอกตรงๆ ว่ามีทางเลือกอื่นที่เหมาะกว่า ถ้าไม่เหมาะก็บอก
ไม่มีค่าใช้จ่าย ไม่มีภาระผูกพัน ถ้าไม่เหมาะก็บอก
ชำระ 15 ปี
| อายุ (ปี) | อัตราเบี้ย/ปี ต่อทุนประกัน 1,000 บาท |
|---|---|
| 36-40 | 83 |
| 41-45 | 84 |
| 46-50 | 86 |
| 51-55 | 88 |
แสดงอายุ 36 ถึง 55 ปี
ที่มา: คู่มือแบบประกัน AIA Endowment 15/25 หน้า 11
ดูตารางเบี้ยทั้งหมด ติดต่อที่ปรึกษาตารางเบี้ยไม่แสดงในฉบับพิมพ์ ดูเบี้ยทั้งหมดได้จากที่ปรึกษา: https://lin.ee/o8I6DfJ
ที่มา: คู่มือแบบประกัน AIA Endowment 15/25 หน้า 11 · ข้อมูลเบี้ยเป็นอัตราเริ่มต้น อาจเปลี่ยนแปลงตามเงื่อนไข
Product Brochure
ข้อมูลจาก AIA Thailand, เงื่อนไขจริงตามกรมธรรม์
FAQ
Get Started
ปรึกษาเรื่องแบบประกันที่เหมาะกับคุณ
ไม่มีค่าใช้จ่าย ไม่ผูกมัด
AIA Excellent 20/20 ประกันสะสมทรัพย์ จ่าย 20 ปี คุ้มครอง 20 ปี การันตีเงินครบสัญญา เหมาะบังคับออมระยะกลาง ลดหย่อนภาษี พร้อมตารางเบี้ยตามอายุ
AIA Lifetime Income 9/99 ประกันสะสมทรัพย์ จ่าย 9 ปี คุ้มครองถึงอายุ 99 ปี รับเงินคืนการันตีทุกปีตั้งแต่สิ้นปีกรมธรรม์ที่ 2 และเงินครบสัญญาที่อายุ 99
ข้อมูลผลิตภัณฑ์เป็นข้อมูลเบื้องต้นเพื่อการศึกษาเท่านั้น ไม่ใช่ใบเสนอราคาหรือสัญญาประกัน · เงื่อนไข ผลประโยชน์ และเบี้ยจริงตามกรมธรรม์ของ AIA Thailand · ปรึกษาตัวแทนที่มีใบอนุญาตก่อนตัดสินใจ ·ข้อกำหนดเพิ่มเติม